O salário cai na sexta, mas a conta de luz vence na quinta: um dia de diferença pode gerar multa e juros. Organizar os vencimentos das contas começa por reunir datas e valores em um só lugar, prever quando o dinheiro estará disponível e programar alertas antes de cada cobrança. Um calendário simples já reduz esquecimentos.
O sistema funciona com papel, planilha ou aplicativo; o que importa é atualizar os pagamentos e conferir o que foi compensado. Se as datas estiverem concentradas, ou parte delas vier antes da renda, será preciso ajustar vencimentos quando possível ou reservar o valor com antecedência.
Antes de começar
- Separe faturas, boletos, contratos e extratos recentes.
- Tenha acesso às datas em que salário, benefício ou renda costumam cair.
- Escolha um único lugar para registrar vencimentos e pagamentos.
- Reserve alguns minutos por semana para conferir alertas e baixas.
Como organizar o vencimento das contas e evitar atrasos
Organizar o vencimento das contas é criar um controle único com o nome de cada cobrança, valor, data-limite e situação do pagamento. Registre também quando a renda entra e programe lembretes com antecedência. Assim, você identifica contas que vencem antes do dinheiro estar disponível e pode agir antes de incorrer em encargos.
O objetivo é controlar o fluxo de pagamentos, não apenas listar despesas. Uma conta marcada como “paga” só deve sair da lista de pendências depois de conferir a confirmação no banco ou no aplicativo do credor.
Etapa 1: faça o levantamento das contas e das datas
Consulte documentos e canais oficiais, em vez de confiar na memória ou em um boleto antigo. Algumas cobranças mudam de valor, e a data pode ser diferente entre meses, como acontece com faturas de cartão que fecham em dias distintos.
- Moradia: aluguel, condomínio, financiamento e serviços essenciais.
- Consumo: água, energia, gás, internet e telefone.
- Crédito e compromissos: cartão, empréstimos, seguros, mensalidades e impostos.
- Recorrências digitais: assinaturas e serviços cobrados no cartão ou em conta.
Para cada item, anote o vencimento, o valor previsto ou a forma de cálculo, o meio de pagamento e onde consultar a cobrança. Confira também se há parcelas com data final definida. Uma despesa que aparece só algumas vezes ao ano pode passar despercebida se o levantamento considerar apenas o último mês.
O Banco Central do Brasil oferece orientações de educação financeira e organização das finanças na área de Cidadania Financeira. Use os canais do próprio banco ou fornecedor para confirmar cobranças e dados de pagamento.
Etapa 2: escolha um lugar único para acompanhar os pagamentos
Use a ferramenta que você realmente vai consultar. Um calendário funciona bem para quem pensa por datas; uma planilha ajuda a comparar valores e status; um aplicativo pode reunir alertas e movimentações, desde que permita revisar os dados com facilidade.
Se a escolha entre planilha e celular ainda estiver em aberto, este texto sobre planilha ou aplicativo para controle de gastos ajuda a avaliar qual formato combina com sua rotina. Para evitar duplicidade, mantenha um registro principal: copiar vencimentos em vários lugares aumenta a chance de uma versão ficar desatualizada.
Deu certo quando você consegue responder, sem procurar em várias telas, quais contas vencem nos próximos dias e quais já foram pagas. O erro típico é registrar a data uma vez e nunca revisar mudanças de valor ou vencimento.
Etapa 3: monte um calendário mensal de vencimentos
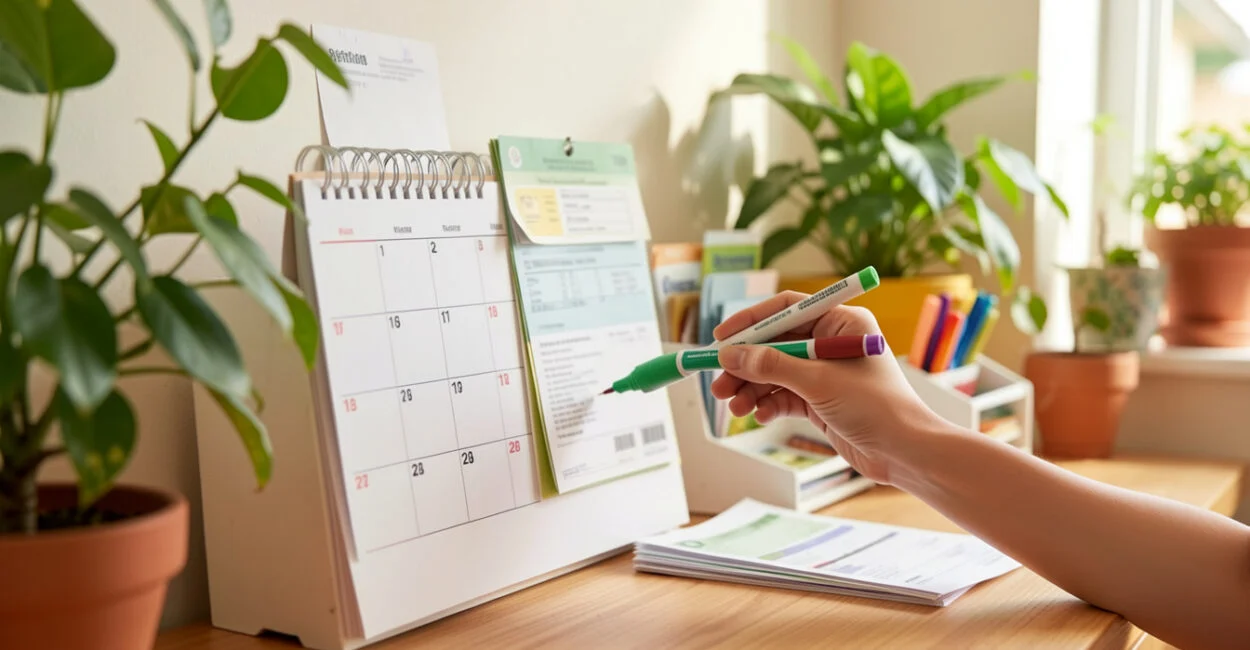
Uma visão mensal permite perceber semanas mais carregadas e separar pagamentos já confirmados dos que ainda precisam de ação. Preencha os valores quando a fatura fechar; até lá, use uma estimativa identificada como prevista.
Conta Valor Data de vencimento Status Aluguel R$ 1.000,00 Dia 5 Agendado Energia Valor da fatura Dia 10 A conferir Internet Valor da fatura Dia 15 Pendente
As linhas são ilustrativas, não representam preços ou datas recomendados. Para um exemplo com R$ 1.000 disponíveis para contas, suponha que R$ 600 vençam antes do próximo salário e R$ 400 depois: primeiro registre os R$ 600 na janela anterior à renda; os R$ 400 restantes pertencem à janela seguinte. Se a renda só chegar após o primeiro vencimento, o calendário expõe o problema antes da data, permitindo avaliar uma mudança ou uma reserva.
Etapa 4: configure lembretes e automatize com segurança
Programe um aviso alguns dias antes do vencimento e outro para o dia do pagamento, se você costuma quitar a conta manualmente. O primeiro dá tempo para resolver um boleto ausente ou saldo insuficiente; o segundo funciona como conferência final. Evite depender apenas de notificações por e-mail, que podem se perder entre outras mensagens.
Débito automático exige conferência
O débito automático pode reduzir esquecimentos, mas não elimina a necessidade de controle. Confira a autorização, a conta vinculada, o saldo disponível e o extrato após a data prevista; se o débito não ocorrer, procure o credor e pague por outro canal seguro para evitar atraso.
Um pagamento só está sob controle quando a data foi prevista e a confirmação foi conferida.
Boletos também pedem atenção: confira beneficiário, valor e vencimento antes de pagar, sobretudo se recebeu o documento por mensagem. A Febraban divulga orientações de segurança sobre pagamentos e boletos; diante de divergência, confirme os dados diretamente com a instituição ou empresa emissora.
Etapa 5: reorganize datas concentradas ou anteriores ao salário
Vale a pena concentrar vencimentos numa mesma data? Só quando a renda já está disponível e o saldo comporta o conjunto de cobranças. Agrupar tudo pode facilitar a conferência, mas também criar um pico de saída; distribua as datas se a concentração deixar pouco dinheiro para despesas essenciais ou imprevistos.
Quando o salário cai depois de algumas contas, primeiro identifique quais vencem antes da entrada da renda. Se for possível, peça ao fornecedor uma mudança para uma data posterior ao pagamento; a alteração depende do serviço e das regras aplicáveis, portanto confirme as condições e a data efetiva antes de contar com ela. O Código de Defesa do Consumidor pode ser consultado no texto compilado disponível no Portal da Legislação.
Se a mudança não estiver disponível, avalie separar parte da renda anterior para essas contas. A reserva precisa existir de fato e não pode ser contada duas vezes para cobrir despesas diferentes. Para quem está começando, este material sobre reserva de emergência com renda baixa aborda como pensar em uma margem financeira sem ignorar o orçamento doméstico.
Exemplo: uma pessoa recebe no dia 10 e tem duas contas com vencimento nos dias 5 e 8. Ela registra os valores no calendário, verifica se pode alterar as datas e, se não puder, separa esses pagamentos da renda anterior, em vez de esperar o salário do dia 10.
Etapa 6: faça uma revisão e corrija o que saiu do plano
Reserve um momento fixo toda semana para verificar o que vence em seguida, se as faturas fecharam e se os pagamentos foram confirmados. No início de cada mês, atualize valores variáveis e inclua cobranças anuais ou parcelas que estejam chegando ao fim.
Se não for possível pagar uma conta no vencimento, entre em contato com o credor antes ou assim que perceber o problema. Consulte o valor atualizado, os encargos e as opções de renegociação; não pague um boleto antigo sem confirmar se ele ainda é válido. O Código de Defesa do Consumidor estabelece direitos e regras para relações de consumo, mas as condições de negociação variam conforme o contrato e o fornecedor.
Uma revisão também ajuda a separar falhas de organização de problemas de orçamento. Para identificar deslizes recorrentes, veja o artigo sobre erros no controle de contas que prejudicam o orçamento doméstico.
Etapa 7: ajuste o sistema quando a rotina mudar
Troca de emprego, alteração no dia de pagamento, mudança de endereço ou início de uma parcela são motivos para rever o calendário. Atualize os dados assim que receber a informação, em vez de esperar o próximo atraso para descobrir que a organização ficou desatualizada.
Também há limites: nem toda empresa oferece a mesma flexibilidade para mudar o vencimento, e o débito automático pode falhar por falta de saldo, bloqueio ou alteração cadastral. Por isso, mantenha uma forma alternativa de consultar e pagar cada cobrança importante.
O próximo passo é reunir as contas do mês atual e preencher primeiro as datas confirmadas. Depois, marque as que vencem antes da entrada da renda: são as primeiras a exigir ajuste, reserva ou contato com o fornecedor.
Perguntas frequentes
Com quanta antecedência devo programar um lembrete?
Escolha uma antecedência que permita corrigir problemas, como falta de saldo ou boleto não recebido. Para pagamentos manuais, um aviso alguns dias antes costuma dar mais margem do que uma notificação apenas no dia.
Devo registrar o valor exato de uma conta variável?
Registre o último valor conhecido ou uma estimativa e identifique-a como previsão. Atualize o campo quando a fatura fechar; assim, o calendário serve para planejar sem confundir estimativa com cobrança confirmada.
Como evitar pagar duas vezes uma conta?
Use status distintos, como “pendente”, “agendado” e “pago”, e confira o extrato antes de quitar uma cobrança que pareça repetida. Se houver dúvida, confirme com o emissor antes de fazer outro pagamento.
O que fazer se o boleto não chegar?
Acesse o canal oficial do fornecedor ou entre em contato com ele para obter a segunda via e confirmar o vencimento. Evite buscar códigos de pagamento em links recebidos de remetentes desconhecidos.
É necessário guardar comprovantes?
Guarde comprovantes e registros de pagamento em formato que possa ser consultado depois, como arquivo digital ou pasta organizada. Eles ajudam a conferir uma baixa que não apareceu e a esclarecer divergências com o credor.
Como incluir contas anuais no controle mensal?
Cadastre a data prevista e o período de referência com antecedência, mesmo que o valor ainda não esteja disponível. Quando a cobrança for emitida, substitua a estimativa pelo valor confirmado e programe o lembrete.
Ofertas da Lojinha