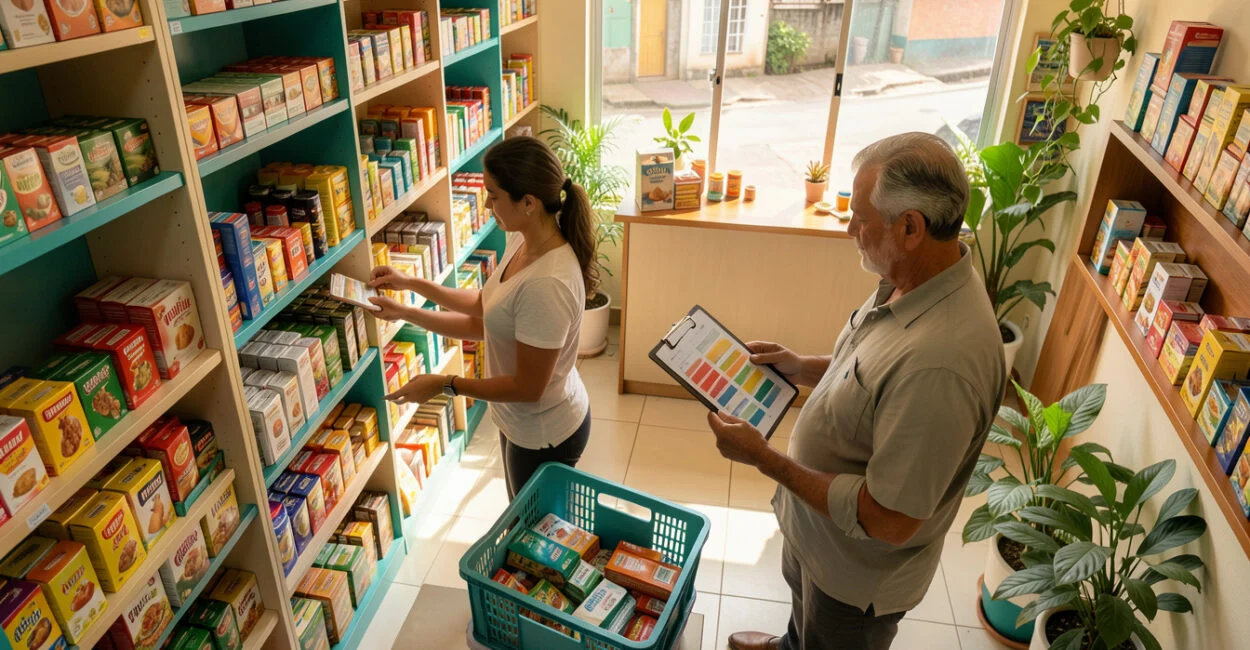
Uma venda pode ser perdida porque o último item disponível ficou escondido no depósito. Em um pequeno negócio, esse tipo de desencontro costuma começar com registros feitos tarde, produtos sem identificação ou compras baseadas apenas na impressão de que “está acabando”.
Um método de controle de estoque para pequenos negócios pode começar com uma lista organizada, registro de cada movimentação e uma regra de reposição por produto. Com esse processo, fica mais fácil encontrar divergências, evitar compras por impulso e saber quando pedir novos itens sem exigir um sistema caro.
O que é controle de estoque em um pequeno negócio e por que importa
Controle de estoque é o registro e acompanhamento das quantidades de mercadorias, matérias-primas ou produtos em processo que uma empresa mantém para vender ou usar na operação. Para um pequeno negócio, significa saber o que entrou, o que saiu, quanto resta e em que momento cada item deve ser reposto.
O registro ajuda a comparar a quantidade anotada com a contagem física e a identificar perdas, erros de lançamento ou produtos parados. Também permite planejar compras com mais critério. O estoque ocupa recursos que poderiam ser usados em outras despesas, mas sua relação com o caixa e o capital de giro depende do prazo de venda e pagamento; o cálculo do capital de giro da empresa ajuda a analisar essa parte financeira.
Na contabilidade, o CPC 16 (R1) trata estoques como ativos mantidos para venda no curso normal dos negócios, em produção para venda ou na forma de materiais a serem consumidos na produção ou prestação de serviços. A norma também aborda sua mensuração, mas a rotina operacional de contagem e registro precisa ser adaptada ao tamanho e ao tipo de negócio. Consulte o Pronunciamento Técnico CPC 16 (R1) — Estoques para o contexto contábil.
Como controlar o estoque de uma pequena empresa: passo a passo
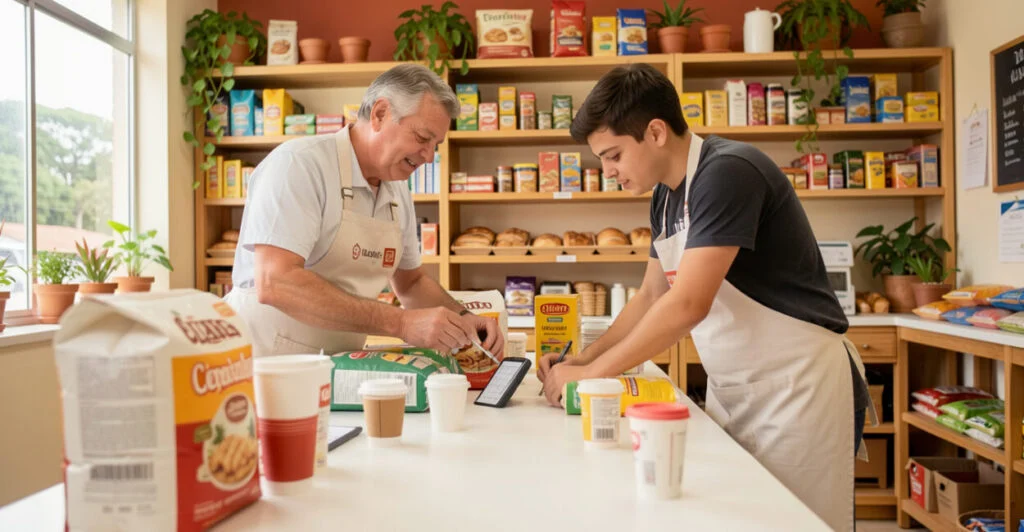
Comece com um inventário de estoque, registre entradas e saídas no momento em que acontecem e defina um ponto de reposição para cada item relevante. Essa rotina pode ser feita em uma planilha ou sistema simples; o essencial é que todos usem o mesmo critério para identificar produtos, contar unidades e corrigir diferenças.
- Defina o que será controlado. Separe mercadorias para revenda de insumos, embalagens e materiais de uso interno. Não misture, por exemplo, unidades disponíveis para venda com produtos reservados para consumo da equipe.
- Faça a contagem inicial. Conte os itens fisicamente e registre descrição, código ou SKU (identificador interno), unidade de medida e quantidade. Se um produto é comprado em caixa e vendido por unidade, anote essa conversão para não somar medidas diferentes.
- Padronize o cadastro. Use uma descrição única para cada item. “Café 500 g”, “café meio quilo” e “café pacote” podem acabar registrados como três produtos diferentes se não houver um padrão.
- Lance cada movimentação. Registre compras recebidas, vendas, devoluções, perdas e ajustes. A saída precisa ser anotada quando o produto deixa de estar disponível, não apenas no fechamento do dia.
- Defina o estoque mínimo e o ponto de reposição. Considere o ritmo de venda, o prazo de entrega do fornecedor e a importância do item. Revise esses parâmetros quando houver sazonalidade ou mudança no prazo de fornecimento.
- Confira e ajuste. Compare o saldo registrado com a contagem física. Antes de corrigir, procure a causa da diferença: uma venda sem baixa, uma unidade recebida a menos ou uma devolução que não foi lançada.
Um erro recorrente é registrar a compra quando o pedido é feito, e não quando a mercadoria chega. Isso cria um saldo fictício: o sistema mostra itens que ainda estão com o fornecedor. Registre a entrada após conferir o recebimento e separe pedidos em trânsito quando precisar acompanhar compras a caminho.
Exemplo ilustrativo: uma loja vende em média quatro unidades de um item por dia e o fornecedor leva cinco dias para entregar. Durante esse prazo, a demanda estimada é de 20 unidades. Se a loja definir uma reserva de seis unidades, o ponto de reposição será 26: ao atingir esse saldo, deve avaliar um novo pedido. Os números são apenas exemplo; vendas irregulares e atrasos exigem uma margem diferente.
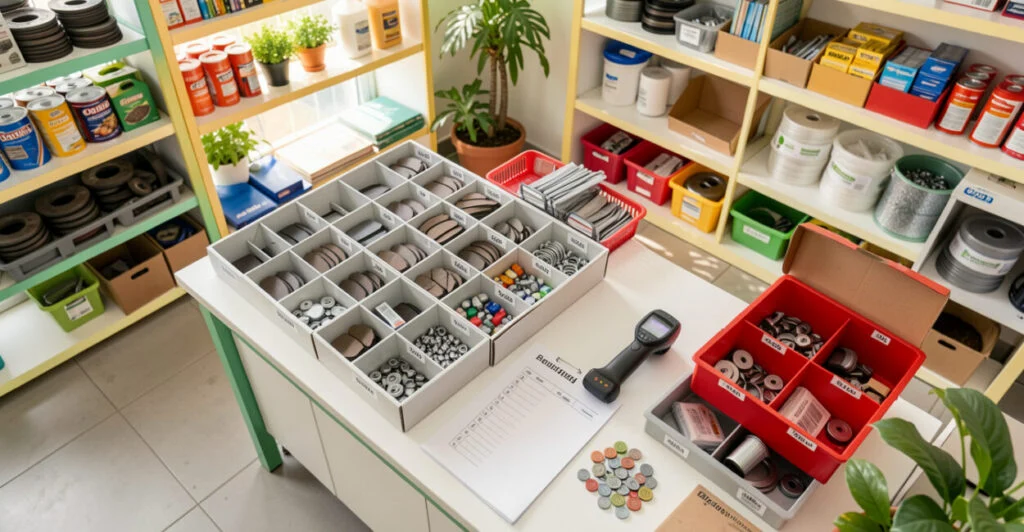
Quais são os 3 tipos de controle de estoque?
Uma classificação útil para a rotina é separar o controle em permanente, periódico e por inventário físico; os nomes e as divisões variam conforme o critério adotado. Eles descrevem formas de acompanhar o saldo, não categorias universais de estoque.
- Permanente: cada entrada e saída atualiza o saldo assim que a movimentação é registrada. É adequado quando há vendas frequentes ou produtos de maior valor, desde que as baixas sejam feitas sem atraso.
- Periódico: a empresa atualiza ou revisa as quantidades em intervalos definidos, como ao fim do dia ou da semana. Pode atender uma operação pequena com poucas movimentações, mas não revela o saldo exato entre as conferências.
- Por inventário físico: a quantidade é verificada por contagem em uma data ou ciclo planejado. A contagem confirma o saldo real e ajuda a corrigir registros, mas, sozinha, não substitui o lançamento contínuo das movimentações.
Um comércio com muitas vendas diárias tende a se beneficiar do registro permanente, ainda que faça contagens físicas por amostragem ao longo do mês. Já um negócio com poucos itens e movimento baixo pode começar com atualização diária e contagem completa semanal. A frequência depende do risco de divergência, do valor dos produtos e da capacidade de registrar cada operação.
Quais são os 4 pilares do controle de estoque?
Para organizar a rotina, quatro pilares práticos são cadastro, registro de movimentações, conferência física e reposição planejada. Essa é uma estrutura operacional para orientar o trabalho, não uma classificação oficial única adotada por todas as instituições.
Cadastro: identifica cada produto de maneira consistente, com descrição, unidade e, quando útil, código de barras ou SKU. A GS1 Brasil trabalha com padrões de identificação que apoiam a captura e o compartilhamento de dados ao longo da cadeia; seus recursos sobre identificação e rastreabilidade de produtos ajudam a entender esse papel.
Movimentação: registra entrada, venda, devolução, perda e ajuste. Conferência: compara o saldo do registro com a quantidade encontrada. Reposição: transforma o histórico de saída e o prazo de entrega em uma decisão de compra. Se um desses pilares falha, os demais ficam menos confiáveis: um cadastro duplicado, por exemplo, pode ocultar o saldo real mesmo quando as contagens são feitas corretamente.
Quais são as 4 funções principais do controle de estoque?
As quatro funções são informar o saldo disponível, apoiar o planejamento de compras, reduzir rupturas e excessos e revelar divergências que precisam de investigação. Elas representam os resultados que o processo deve produzir; os pilares, por sua vez, são os componentes que sustentam a rotina.
- Informar disponibilidade: mostra o que pode ser vendido ou usado, considerando itens reservados e avariados.
- Apoiar compras: indica quais produtos precisam de reposição e em que quantidade, sem depender só da percepção de quem está no balcão.
- Equilibrar risco de falta e sobra: ajuda a evitar a indisponibilidade de itens procurados e o acúmulo de produtos com pouca saída.
- Apontar divergências: evidencia diferenças entre saldo registrado e contagem física, permitindo investigar perdas, erros ou movimentações não lançadas.
Planilha, sistema ou controle manual: como escolher
A melhor ferramenta é a que a equipe consegue atualizar sem atrasos. Se há poucos itens e uma pessoa registra as movimentações, uma planilha pode bastar. Se existem muitos produtos, mais de um canal de venda ou vários funcionários fazendo lançamentos, um sistema com baixa integrada reduz trabalho duplicado, embora exija configuração e treinamento.
Opção Quando faz sentido Limitação principal Controle manual Poucos itens e movimentações ocasionais, com uma pessoa responsável. Fica difícil acompanhar alterações frequentes e localizar erros antigos. Planilha de controle de estoque Catálogo enxuto, rotina estável e disciplina para lançar cada entrada e saída. Registros simultâneos, fórmulas alteradas e versões diferentes podem gerar divergências. Sistema de gestão Vários produtos, canais ou usuários, principalmente quando integra vendas e compras. Há custo, configuração e necessidade de treinar a equipe; a ferramenta não corrige dados mal cadastrados.
Uma regra de decisão ajuda: se a equipe não consegue atualizar a planilha no momento da movimentação, procure um processo mais integrado; se o problema é cadastro confuso, corrija os dados antes de contratar um sistema. A tecnologia não substitui a conferência física nem define sozinha os níveis de reposição.
O controle de estoque também não resolve, por si só, problemas de preço, compras mal negociadas ou falta de caixa. Se a operação precisa avaliar compromissos financeiros e prazos de recebimento, trate essa análise junto com o planejamento do capital de giro, sem confundir os dois controles.
Rotina de conferência e reposição: lista prática
Uma rotina curta funciona melhor quando cada tarefa tem responsável e frequência definidos. Ajuste os intervalos ao movimento: produtos caros, perecíveis ou com saída intensa pedem acompanhamento mais próximo do que itens baratos e pouco movimentados.
- Conferir no recebimento se quantidade, produto e condição física correspondem ao pedido.
- Lançar entradas, vendas, devoluções e perdas no mesmo dia da movimentação.
- Verificar itens abaixo do ponto de reposição e confirmar prazo e quantidade mínima do fornecedor.
- Contar com maior frequência os itens de alto valor ou com histórico de divergência.
- Investigar diferenças antes de alterar o saldo, consultando vendas, recebimentos e devoluções.
- Revisar os níveis mínimos após mudanças na procura, no prazo de entrega ou na sazonalidade.
Contar todo o estoque com a mesma frequência pode tomar tempo sem oferecer o mesmo benefício para todos os itens. Priorize os produtos cujo desaparecimento afeta mais as vendas ou cujo valor torna uma divergência relevante. Para mercadorias perecíveis, controle também validade e organize a saída para que os lotes mais antigos sejam usados ou vendidos primeiro, quando isso for apropriado ao produto.
O próximo passo é escolher uma categoria de produtos, contar tudo que há dela e criar um registro único para cada item. Depois, acompanhe as movimentações por algumas semanas e ajuste o ponto de reposição com base nas vendas e no prazo real de entrega, em vez de manter uma margem arbitrária.
Perguntas frequentes
O que deve entrar na planilha de controle de estoque?
Inclua código ou descrição padronizada, unidade de medida, saldo inicial, entradas, saídas, perdas, saldo atualizado e ponto de reposição. Se houver produtos com validade, lote ou número de série, registre esses dados também.
Como calcular o estoque mínimo?
Uma estimativa inicial pode considerar o consumo médio durante o prazo de reposição e uma reserva para variações. O cálculo precisa refletir o histórico do produto e a confiabilidade do fornecedor; uma fórmula única não serve igualmente para itens sazonais e produtos de procura estável.
Com que frequência é preciso fazer inventário?
Depende do volume de movimentações e do risco associado a cada item. Uma empresa pode contar produtos de maior valor com mais frequência e deixar itens de baixo giro para uma conferência menos recorrente, desde que mantenha registros de movimentação confiáveis.
O que fazer quando o saldo físico não bate com a planilha?
Reconte o produto e revise entradas, vendas, devoluções, perdas e unidades de medida. Ajuste o registro somente depois de investigar a origem provável da diferença e documente a correção.
É necessário usar código de barras em um negócio pequeno?
Não. Para poucos produtos, uma identificação consistente pode ser suficiente. O código de barras passa a ajudar quando há muitos itens, risco de confusão entre produtos parecidos ou necessidade de registrar vendas com mais rapidez.
Como controlar produtos com validade?
Registre lote e data de validade quando essas informações forem relevantes e confira os itens próximos do vencimento em uma rotina definida. Em geral, organizar a saída para priorizar os lotes com vencimento mais próximo ajuda a evitar que produtos antigos fiquem esquecidos atrás dos recém-chegados.
Ofertas da Lojinha