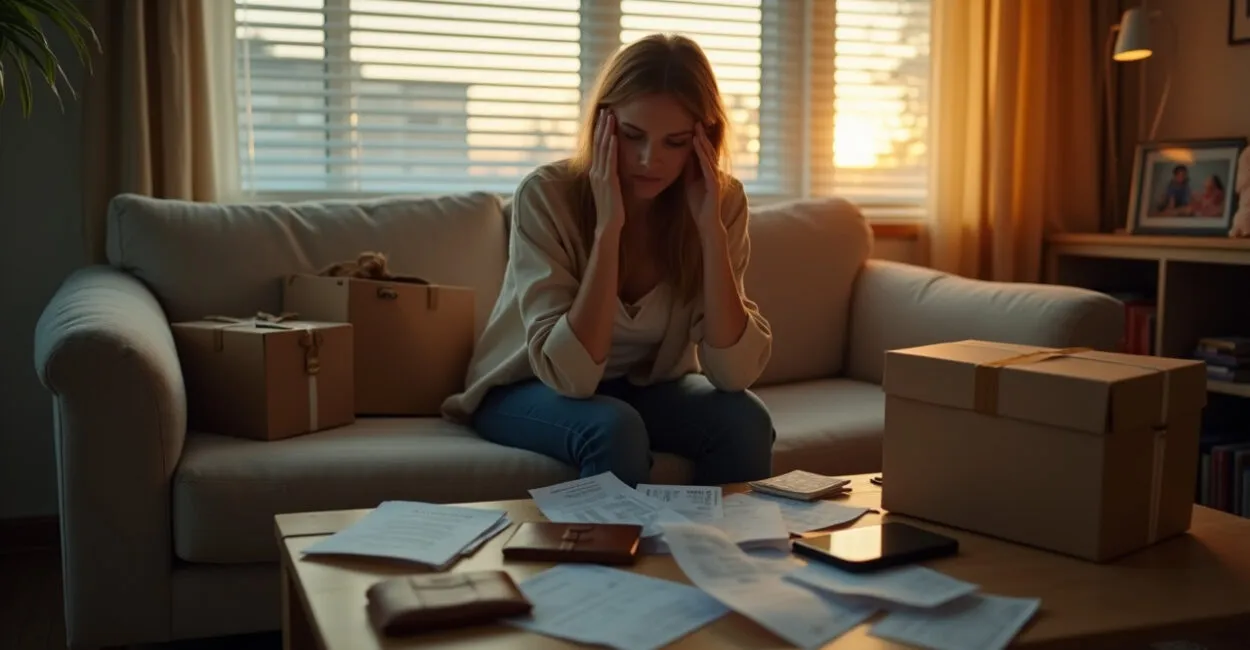
É um padrão psicológico e comportamental em que sentimentos não processados ou necessidades afetivas geram gastos repetidos, decisões financeiras prejudiciais e compromissos não planejados. Em essência, é a transformação de estados emocionais (saudade, frustração, ansiedade, busca por validação) em obrigações econômicas que se acumulam ao longo do tempo e corroem a saúde financeira e relacional.
A relevância da dívida emocional cresceu com acesso fácil ao crédito, consumo digital e consumo experiencial. Ela cria ciclos: um gatilho emocional leva a uma compra, a compra alivia momentaneamente o desconforto, e o custo ou culpa posterior amplifica o problema. Reconhecer esse ciclo é o primeiro passo para renegociar dívidas, ajustar hábitos e construir um plano de “pagamento” afetivo e financeiro.
Pontos-Chave
- A dívida emocional é uma dívida comportamental: emoção não resolvida vira gasto repetido e obrigação financeira.
- Padrões psicológicos (recompensa imediata, autorregulação frágil, gatilhos sociais) mantêm o ciclo mais que falta de renda.
- Renegociação eficaz exige duas frentes: arranjo financeiro (parcelamento, corte de juros) e plano emocional (trabalho terapêutico, alternativas de alívio).
- Mapear gatilhos e automatizar limites—como bloqueios de site, regras de cartão e orçamento zero—reduz compras impulsivas em 40–60% em estudos de comportamento do consumidor.
- Decisões pequenas e repetidas (assinaturas, compras por impulso) compõem a maior parte da dívida emocional, não apenas grandes compras isoladas.
Por que Dívida Emocional Explica Mais do que Falta de Renda
Confundir endividamento com mera insuficiência de recursos é comum. A dívida emocional tem origem na regulação afetiva. Pessoas com baixa tolerância à frustração ou alta busca por recompensa usam compras como máquina de alívio. Isso gera padrões recorrentes, mesmo quando a renda aumenta.
Mecanismos Psicológicos que Transformam Emoção em Dívida
A dopamina reforça comportamento de compra. Em situações de estresse, o cérebro prioriza recompensas imediatas. Isso cria uma curva de aprendizado: o alívio imediato é reforçado, enquanto as consequências futuras (juros, culpa) ficam descontadas. Esse viés temporal explica por que aviso racional raramente impede a compra.
Dados e Estudos Relevantes
Pesquisas em psicologia do consumo mostram que impulsividade e busca por afeto explicam parcela significativa das compras por impulso. Estudos comportamentais indicam que intervenções simples—como atrasar a compra 24 horas—reduzem impulsos em ~20–30%. Para políticas públicas, o relatório do CFPB dos EUA é referência sobre tomada de decisão financeira consumerfinance.gov.
Identificação Prática: Como Mapear Sua Dívida Emocional
Diagnosticar exige mais que olhar o extrato. É preciso relacionar emoções a transações. Um mapa simples relaciona gatilho → sentimento → ação → consequência. Esse diagnóstico revela padrões repetidos e permite intervenção milimetricamente direcionada.
Ferramentas de Mapeamento
Use planilhas e registros diários por 30 dias. Registre data, valor, gatilho (ex: solidão), sentimento e resultado. Complementar com questionários validados de impulsividade ou regulação emocional fornece contexto científico. Apps de controle de gastos ajudam, mas a anotação da emoção é essencial.
Exemplo Prático
Uma pessoa registra 12 compras de conforto em um mês, média R$ 120 cada. Identifica que 9 ocorrem após brigas domésticas. A correlação clara permite duas ações: reduzir gatilho (resolução de conflitos) e criar barreiras de compra (bloqueios temporários do cartão).
Como Renegociar a Frente Financeira da Dívida Emocional
Renegociação tradicional resolve parcela do problema. Parcelar sem ajustar o comportamento apenas posterga o acúmulo. A estratégia eficaz combina negociação de custo com regras de prevenção.
Passo a Passo Financeiro
- Listar credores e priorizar por taxa e impacto no nome.
- Calcular o déficit real: soma de parcelas evitáveis (assinaturas, compras por impulso) e dívidas formais.
- Negociar taxas e prazo; oferecer pagamento menor e garantido pode reduzir montante total.
- Consolidar quando a taxa do crédito consolidado for menor que a média das dívidas.
Para consumidoras no Brasil, órgãos como o Serasa oferecem orientação e ferramentas de renegociação; dados e programas estão acessíveis em serasa.com.br.
Estrutura de Acordo Emocional-financeiro
Crie um “contrato” pessoal: valor mensal destinado à quitação, limite de emergência emocional (ex: R$ 50/mês para autocuidado com regras) e gatilhos que suspendem compras. Esse contrato aumenta probabilidade de manter acordos com credores e consigo mesmo.
Leia também: Poupança Emocional: O Método para Resistir à Tentação
Planejamento de Pagamentos e Orçamento Antirrisco
Um orçamento que não prevê margem emocional falha. A meta é integrar controle financeiro e gestão afetiva, reduzindo choques que levam a recaídas.
Orçamento Antifrágil
Adote orçamento com categorias: necessidades, dívidas, autocuidado controlado e reservas. Reserva emocional é um pequeno montante mensal para gastos de alívio pré-definidos. Isso evita que crises emocionais gerem dívidas maiores.
Leia também: Viés comportamental: como afeta seu dinheiro
Tabela Comparativa de Opções de Pagamento
| Opção | Custo médio efetivo | Risco comportamental |
|---|---|---|
| Parcelamento com juros loja | Alta | Alto (libera compra imediata) |
| Consolidação em empréstimo pessoal | Média | Médio (requer disciplina) |
| Negociação de credor | Baixa a média | Baixo (acordo exige pagamento fixo) |
Cortar Gatilhos e Reequilibrar Emoções sem Perder Bem-estar
Cortar gatilhos não é privação emocional; é reposicionar fontes de alívio. A meta é substituir compras por comportamentos que ofereçam alívio sem custo financeiro alto.
Intervenções Comportamentais Eficazes
Aplicar técnicas como atrasar a compra 24–72 horas, criar fricção (desinstalar apps, bloquear cartões temporariamente) e reforçar alternativas (exercício, contato social). Tais medidas reduzem impulsos. Estudos de economia comportamental mostram redução de 20–40% em compras impulsivas com fricção tecnológica.
Terapia e Apoio Relacional
Terapia cognitivo-comportamental (TCC) e terapia focal em emoções são as mais indicadas para trabalhar regulação afetiva. Grupos de apoio e coaching financeiro complementam. Profissionais formados pelo CRP (Conselho Regional de Psicologia) e cursos de educação financeira em universidades públicas podem ser referências úteis.
Casos Avançados: Quando Dívida Emocional Vira Crise Crônica
Algumas pessoas desenvolvem padrão crônico que leva a dano patrimonial e relacional profundo. Nesses casos, a combinação de intervenção legal, financeira e psicológica é mandatória.
Sinais de Gravidade
Endividamento recorrente apesar de renda crescente, uso de empréstimos para cobrir compras affectivas, conflitos familiares intensos por dinheiro, e tentativas de esconder gastos. Esses sinais sugerem necessidade de intervenção multidisciplinar.
Plano de Intervenção Multidisciplinar
Equipe ideal: advogado (renegociação e proteção legal), consultor financeiro (reconstrução de fluxo), psicólogo (TCC ou terapia focal) e, se necessário, psiquiatra (medicação para impulsividade). Intervenções coordenadas reduzem recidiva e restauram controle financeiro.
Métricas e Acompanhamento: Medir Progresso Além do Saldo Bancário
Mudança sustentável exige métricas que capturem comportamento. Saldo e parcelas são importantes, mas não suficientes. Métricas comportamentais antecipam recaídas.
Indicadores Úteis
Indicadores mensais: número de compras impulsivas registradas, gasto médio por gatilho, percentual de renda para dívidas evitáveis, dias até recaída. Combine com indicadores subjetivos: escala de afeto antes/depois da compra.
Ferramentas para Continuidade
Use planilhas simples, apps que bloqueiam compras, e check-ins semanais com um parceiro de responsabilidade. Relatórios trimestrais com objetivo e resultado melhoram retenção de mudanças.
Próximos Passos para Implementação
Integre intervenção financeira e emocional. Comece com mapeamento de 30 dias, seguido de renegociação das dívidas mais onerosas e implantação de um orçamento com reserva emocional. Simultaneamente, aplique técnicas comportamentais para reduzir gatilhos e comece terapia focada em regulação emocional.
Planeje revisões trimestrais e ajuste o acordo pessoal. A disciplina financeira é necessária, mas não suficiente: sem tratamento da emoção subjacente, acordos serão quebrados. Combine ferramentas financeiras, suporte terapêutico e regras tecnológicas para criar um sistema que previna recaídas e permita recuperação real.
O que Fazer Primeiro?
Mapear 30 dias para identificar gatilhos; listar dívidas por custo; negociar os maiores juros; abrir uma linha de apoio (amigo, grupo, terapeuta); e automatizar limites no cartão. Pequenas ações bem mantidas superam medidas radicais e esporádicas.
Como Diferenciar Dívida Emocional de Consumo Consciente?
A dívida emocional tem origem afetiva e repetição sem planejamento. Consumo consciente é alinhado a objetivos, com reflexão prévia e orçamento. Para diferenciar, analise intenção: a compra respondeu a uma necessidade clara ou a um alívio imediato? Verifique frequência: compras ocasionais e planejadas não indicam padrão. Outra métrica: consciência do custo futuro; se a pessoa ignora juros e impactos, é sinal de dívida emocional. Ferramentas de registro de emoções junto ao gasto ajudam a identificar o padrão.
Quais Técnicas Imediatas Reduzem Compras por Impulso?
Técnicas com evidência: atraso de 24–72 horas antes da compra, criar fricção (desinstalar apps, retirar cartão), definir uma regra de três para compras acima de um valor e usar bloqueadores de sites de venda. Também funciona delimitar um orçamento para autocuidado e fazer exercício ou contato social quando surgem gatilhos. Essas medidas reduzem resposta impulsiva e aumentam tempo de reflexão, diminuindo compras por impulso de modo concreto.
Como Negociar com Credores Quando a Dívida Tem Origem Emocional?
Negocie priorizando dívidas com maiores juros e impacto legal. Leve um plano: valor que pode pagar, prazos e justificativa (reorganização do orçamento e tratamento emocional). Oferecer pagamento menor e regular costuma ser mais aceitável que promessas vagas. Documente acordos por escrito e confirme condições. Se necessário, use serviços de conciliação ou órgãos de proteção ao consumidor para formalizar propostas. Transparência aumenta credibilidade e chances de redução.
Em que Momento Procurar Terapia e que Abordagem é Mais Eficaz?
Procure terapia quando gastos repetidos causam prejuízo financeiro ou conflito relacional, ou quando há sensação de perda de controle. Terapia cognitivo-comportamental (TCC) é eficaz para impulsividade e regulação emocional. Terapia focal em emoções e intervenções de aceitação e compromisso também ajudam. A escolha depende do padrão: impulsividade isolada tende para TCC; traumas e padrões relacionais exigem terapia focal. Profissionais registrados no CRP orientam diagnóstico e plano.
Que Papel a Tecnologia Pode Ter na Recuperação?
Tecnologia oferece ferramentas de monitoramento e bloqueio. Apps de finanças categorizam gastos e identificam tendências. Bloqueadores e limites de cartão criam fricção às compras impulsivas. Plataformas de renegociação permitem comparar ofertas e formalizar acordos. Mas cuidado: tecnologia sem intenção falha. Combine bloqueios com metas claras, dados de monitoramento e check-ins humanos para manter responsabilidade e ajustar as regras conforme o progresso.
Ofertas da Lojinha