Empréstimo entre Pessoas: Riscos e Como se Proteger
A plataforma pode aproximar quem precisa de crédito de quem quer emprestar, sem assumir a dívida se o pagamento atrasar.
“Empréstimo entre pessoas” costuma designar uma operação de crédito intermediada por uma plataforma digital, e não um acordo informal entre conhecidos. No Brasil, esse modelo é chamado de Sociedade de Empréstimo entre Pessoas (SEP): a empresa organiza a aproximação, mas isso não significa que garanta o pagamento.
Para quem toma o crédito, o compromisso é pagar conforme o contrato. Para quem empresta, a operação envolve risco de investimento: o tomador pode atrasar ou deixar de pagar, mesmo após uma análise de crédito. Por isso, a taxa anunciada é só uma parte da decisão.
Empréstimo Entre Pessoas: O Nome Pode Confundir
Empréstimo entre pessoas é uma operação em que uma instituição autorizada intermedeia, por plataforma eletrônica, a relação de crédito entre credores e devedores. Em linguagem simples: a empresa organiza o encontro e as condições; o dinheiro emprestado e a obrigação de pagar seguem os termos da operação.
A categoria, portanto, não significa que você negociará diretamente com um desconhecido por mensagem ou rede social. A regulamentação do Banco Central prevê a SEP como instituição financeira e estabelece regras para esse tipo de atividade. Intermediar a operação não equivale a garantir que o tomador pague.
O que a Plataforma Faz — E o que Fica Fora do Seu Alcance
A plataforma pode receber solicitações, avaliar informações de crédito, apresentar propostas e formalizar a operação em ambiente digital. O papel exato depende do contrato e do modelo da empresa. Antes de enviar documentos, verifique se a instituição aparece nos canais oficiais do Banco Central do Brasil.
Uma análise de crédito ajuda a estimar o risco; não elimina a possibilidade de atraso ou inadimplência. Também não presuma que a empresa vai recomprar a dívida ou cobrir o prejuízo: isso precisa estar previsto expressamente. Se a oferta promete pagamento garantido, procure a cláusula que sustenta a promessa.
Tomar Crédito e Emprestar Dinheiro São Decisões Diferentes
Para quem toma, o principal é saber quanto receberá, quanto pagará ao todo e quais consequências o contrato prevê para atraso. Compare o Custo Efetivo Total (CET), que reúne juros e outros encargos, com alternativas de crédito pessoal. Este guia sobre escolha, taxas e riscos do empréstimo pessoal ajuda a organizar essa comparação.
Para quem empresta, a taxa oferecida é uma expectativa de retorno, não um rendimento assegurado. O dinheiro pode ficar indisponível durante o prazo contratado e o atraso pode reduzir ou impedir o recebimento. Invista apenas um valor cuja perda ou demora você consiga suportar. Diversificar operações pode reduzir a concentração, mas não apaga o risco.
Os Custos e Riscos que a Taxa Anunciada Não Mostra
Olhe além do percentual destacado na oferta. Para o tomador, podem existir tarifas, seguros ou encargos por atraso; para o credor, importa entender taxas cobradas pela plataforma e como elas afetam o retorno líquido. Confira também o prazo, a forma de amortização e se há regras para cobrança e renegociação.
Um erro cotidiano é comparar apenas a parcela: uma prestação menor pode vir acompanhada de prazo maior e custo total mais alto. Use um simulador para comparar parcelas, CET e prazo e peça a proposta completa antes de decidir. A análise concreta depende do contrato e do perfil da operação; não existe uma taxa que, sozinha, prove que a oferta é vantajosa.
Como Examinar a Oferta Antes de Enviar Dados ou Dinheiro
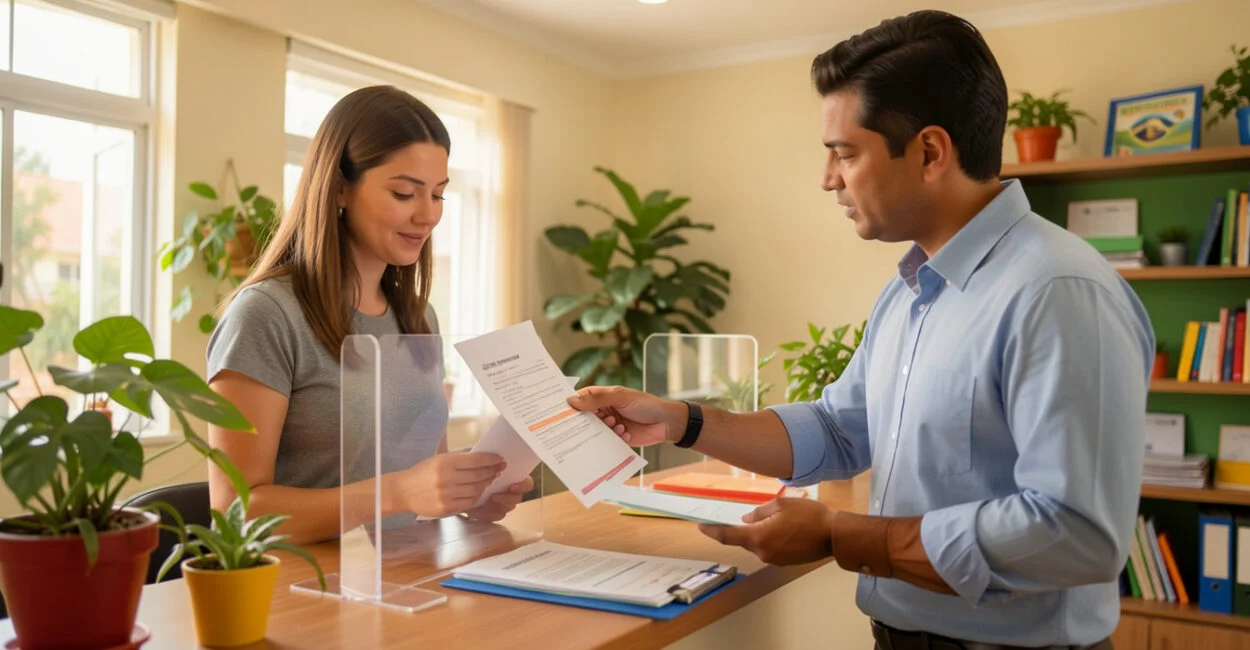
Leia o contrato com atenção e confirme quem é a contraparte, qual entidade opera a plataforma e a quem você pagará. No caso de dúvidas sobre instituições autorizadas, consulte os serviços do Banco Central; para reclamações de consumo, o Consumidor.gov.br pode ser um canal útil quando a empresa participa.
- Desconfie de cobrança antecipada para liberar empréstimo, sobretudo por Pix para pessoa física.
- Não entregue senha, código de autenticação ou acesso remoto ao celular.
- Não aceite pressão para assinar antes de receber contrato e CET.
- Confira o endereço do site e os canais de atendimento por fontes independentes.
Uma conversa em aplicativo pode imitar o nome e a identidade visual de uma empresa real. Procure o contato oficial por conta própria, em vez de usar apenas o telefone enviado pelo suposto representante. Para entender outros cuidados com crédito digital, veja esta avaliação de segurança e taxas em plataformas de crédito pessoal online.
Se Houver Atraso, Cobrança Indevida ou Suspeita de Fraude
Se você tomou o crédito e prevê atraso, procure a instituição pelos canais oficiais e peça por escrito o saldo atualizado, os encargos e as opções de renegociação. Guarde contrato, comprovantes, protocolos e mensagens. Se a cobrança parecer indevida, conteste formalmente e registre a reclamação nos canais adequados.
Se suspeitar de golpe, interrompa pagamentos e o envio de dados, avise seu banco pelos canais oficiais e preserve capturas de tela, comprovantes e números usados no contato. A resposta possível depende do caso e do contrato; nenhuma providência garante recuperação do dinheiro. Um documento salvo e um protocolo registrado valem mais que uma promessa feita por telefone.
Perguntas Frequentes
A Plataforma Garante que o Empréstimo Será Pago?
Não necessariamente. A intermediação e a análise de crédito não equivalem a uma garantia de pagamento; confira o contrato.
Empréstimo Entre Pessoas é Sempre Informal?
Não. No modelo regulado de SEP, uma instituição autorizada intermedeia a operação por plataforma eletrônica. Um acordo particular entre conhecidos é outra situação.
Quem Empresta Pode Perder Dinheiro?
Sim. Atrasos e inadimplência podem comprometer o retorno ou impedir o recebimento, conforme as condições da operação. Leia as regras de cobrança e avalie o risco antes de aplicar.
Ofertas da Lojinha