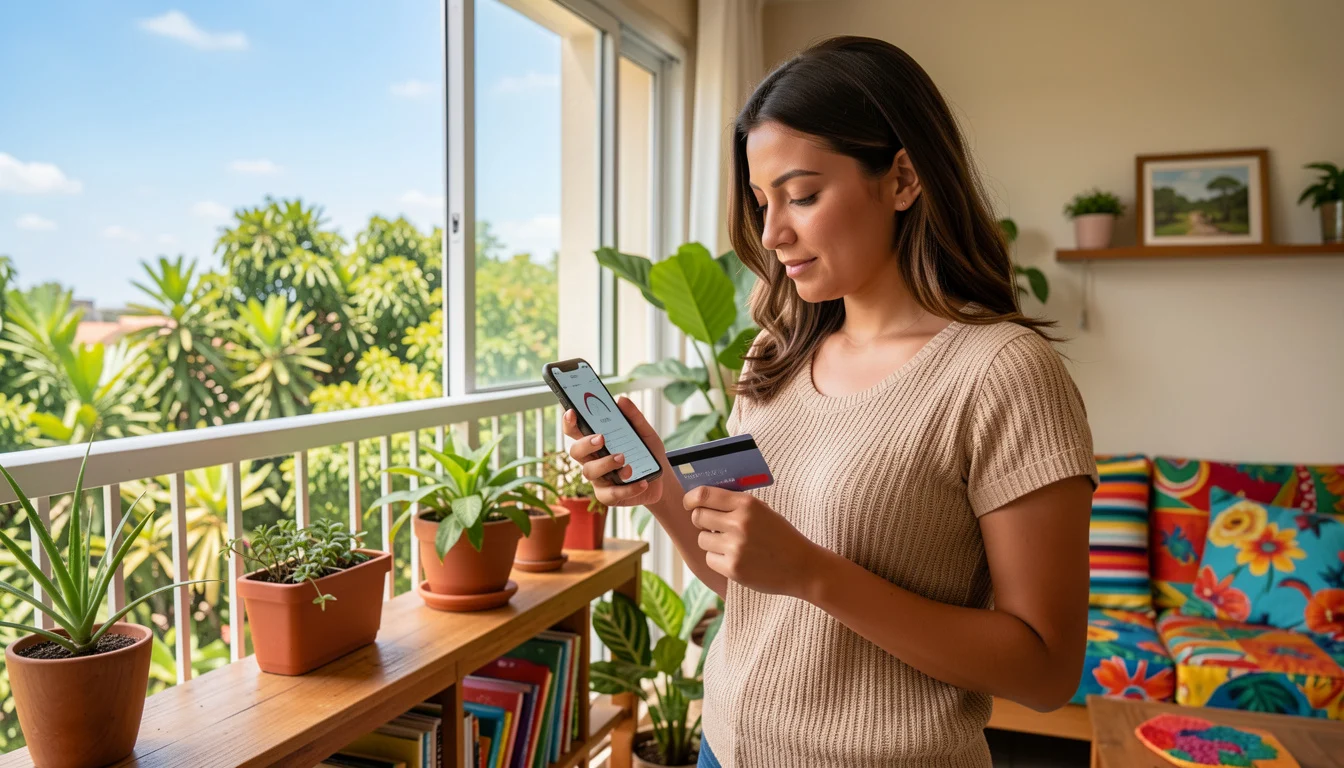
Uma pontuação alta pode ajudar na análise de um pedido, mas não obriga banco ou financeira a aprová-lo. A pontuação de crédito é um indicador estatístico do risco de inadimplência; cada birô calcula o próprio resultado, e cada instituição decide como usá-lo. Você pode consultar sua nota gratuitamente e verificar quais fatores podem estar pesando nela.
Para interpretar o número sem tirar conclusões apressadas, é preciso separar três coisas: score, registro de dívidas e avaliação interna do banco. Elas se relacionam, mas não são a mesma informação.
Antes de consultar
- Tenha em mãos o CPF e um e-mail ou celular para confirmar sua identidade.
- Use o site ou aplicativo oficial do birô, não links recebidos por mensagem.
- Confira se o serviço mostra o score, o cadastro de dívidas ou ambos.
- Se pretende pedir crédito, considere também renda, parcelas atuais e valor solicitado.
O que é pontuação de crédito e para que ela serve?
A pontuação de crédito é uma estimativa numérica, calculada por modelos estatísticos, da probabilidade de um consumidor pagar compromissos de crédito conforme o esperado. Para quem consulta, ela funciona como um indicador resumido de risco; para bancos e empresas, pode ser um dos dados usados na análise de uma proposta.
O resultado não é uma nota única compartilhada por todo o mercado. Serasa, SPC Brasil e outros birôs podem usar bases, critérios e escalas diferentes. Além disso, a instituição que recebe o pedido pode combinar o score com renda, histórico de relacionamento, valor solicitado e políticas próprias.
Por isso, uma pontuação favorável pode melhorar as condições de análise, mas não garante cartão, empréstimo ou financiamento. Também não significa que uma pontuação menor impeça qualquer aprovação: cada credor define seus próprios critérios.
Como consultar sua pontuação e seu CPF gratuitamente?
Para saber sua pontuação, acesse a área de consulta do birô escolhido, confirme sua identidade e procure o indicador de score no painel do consumidor. A consulta do próprio resultado costuma ser gratuita nos canais oficiais, mas verifique se o serviço selecionado apresenta a pontuação, as pendências registradas ou os dois.
- Serasa: entre no site ou aplicativo oficial da Serasa, faça o cadastro ou login e busque “Serasa Score”. A área antes conhecida como Serasa Consumidor pode aparecer com outra identificação conforme a versão do serviço.
- Boa Vista: consulte os canais oficiais da Boa Vista, que oferece serviços de proteção ao crédito ao consumidor. Confira se a opção disponível exibe score ou apenas dados cadastrais e registros.
- SPC Brasil: acesse o canal oficial do SPC Brasil e siga a verificação de identidade para consultar as informações disponíveis para seu CPF. A apresentação e as condições de cada consulta podem variar.
- Confira o resultado: anote o nome do birô, a data e o tipo de informação exibida. Uma consulta de CPF não necessariamente inclui a pontuação de todos os serviços.
Use apenas páginas e aplicativos oficiais. Desconfie de cobranças inesperadas para liberar um resultado que o serviço anuncia como gratuito e não informe senha bancária ou código de autenticação a terceiros.
Como interpretar o Serasa score e saber se a pontuação é boa?
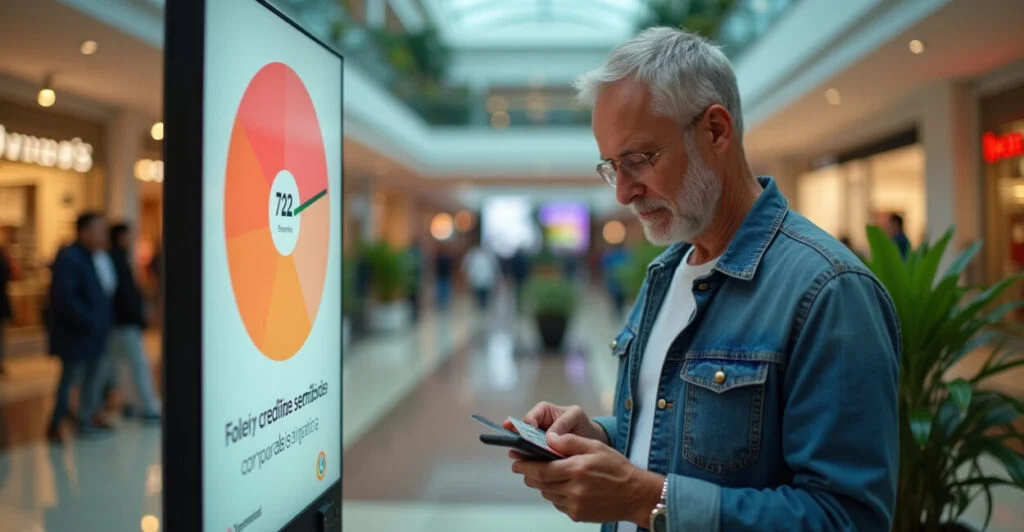
No Serasa Score, a escala vai de 0 a 1.000 pontos; em geral, quanto maior o resultado, melhor o indicador de perfil de crédito. Nas faixas divulgadas pela Serasa, uma pontuação acima de 500 costuma ser classificada como boa ou superior, mas a classificação pode mudar e não deve ser tratada como regra universal para outros birôs.
Faixa divulgada pela Serasa Leitura geral O que considerar 0 a 300 Baixa Pode indicar maior risco estimado para credores. 301 a 500 Regular O resultado pode limitar algumas ofertas, conforme a política da empresa. 501 a 700 Boa É um perfil mais favorável na escala, sem promessa de aprovação. 701 a 1.000 Excelente Indica menor risco estimado pelo modelo, não aprovação automática.
As faixas são referências da escala do Serasa Score, não uma tabela obrigatória para todas as instituições. Um banco pode aprovar alguém com resultado menor e recusar alguém com resultado maior, por exemplo, se a renda não comportar as parcelas ou se a política interna não aceitar o tipo de operação.
Uma leitura útil é acompanhar a evolução no mesmo birô, em vez de comparar números de empresas diferentes como se fossem equivalentes. Observe também se há dados incorretos ou pendências que você não reconhece.
O que influencia a pontuação de crédito e como melhorá-la?
Os birôs consideram informações disponíveis em suas bases, como histórico de pagamentos, dívidas negativadas e comportamento relacionado ao crédito. O peso de cada dado depende do modelo usado; os detalhes completos do cálculo podem não ser públicos, e os fatores não têm necessariamente a mesma importância em todos os serviços.
Para tentar melhorar o perfil, pague compromissos em dia, evite acumular parcelas que comprometam o orçamento e mantenha seus dados cadastrais atualizados. Se houver uma dívida legítima em aberto, avalie uma negociação que caiba no seu fluxo de caixa. Um acordo só é útil se você conseguir cumprir o pagamento; as etapas para regularizar o registro estão explicadas em como limpar o nome no Serasa após um acordo.
Leia também: Como o impacto das dívidas no crédito afeta seu score financeiro
Um detalhe que costuma gerar confusão: pagar uma dívida ou atualizar o cadastro não significa que o score subirá na mesma hora. A baixa de uma negativação e a atualização do indicador são processos distintos, sujeitos a prazos e ao processamento das informações pelo credor e pelo birô. Se a pontuação não mudar de imediato, confira primeiro se o registro foi atualizado antes de buscar explicações em serviços pagos.
Evite contratar empresas que prometem aumentar a nota em poucos dias ou “apagar” informações corretas. Não há uma ação isolada que assegure uma elevação, porque o cálculo depende dos dados disponíveis e do modelo vigente.
Leia também: S&P reduz classificação de crédito da Braskem para BB- e mantém perspectiva negativa
Score 2.0: o que é e como entender o resultado?
O Score 2.0 é uma versão do modelo de pontuação da Serasa que estima o risco de crédito a partir de informações disponíveis à empresa. O nome indica uma versão do cálculo, não uma escala independente que permita classificar o consumidor como bom ou ruim sem observar a pontuação e a explicação exibida.
O Score 2.0 é bom ou ruim? O modelo, por si só, não é nenhum dos dois: interprete o número na escala apresentada pela Serasa e considere os fatores indicados no painel. A metodologia pode mudar, e não é seguro presumir que duas versões do score atribuam o mesmo peso aos mesmos dados.
Se o serviço apontar um fator que você pode controlar, como uma pendência ou informação cadastral desatualizada, verifique o dado na origem e corrija o que estiver errado. Não pague por uma suposta fórmula secreta para alterar a nota.
Rating AAA: o que significa e quais bancos têm essa classificação?
Rating AAA é uma classificação de risco atribuída por uma agência a uma instituição ou a uma emissão específica, conforme uma escala e uma data. Não é o score pessoal de um cliente e não significa que o banco aprove automaticamente os pedidos de crédito de seus correntistas.
Quais bancos têm rating AAA? Não há uma resposta única sem especificar a agência de classificação, o país, o instrumento avaliado e a data do relatório. Uma mesma instituição pode receber notas diferentes de agências distintas, ou ter uma classificação para determinada emissão que não se aplica a toda a organização.
Para conferir uma nota, consulte o relatório da agência e verifique quem foi avaliado, qual escala foi usada, a data e se a perspectiva é estável, positiva ou negativa. Uma lista sem esses dados pode misturar classificações que não são comparáveis.
Pontuação, dívidas e aprovação: o que o score não revela?
O score não mostra, por si só, o total de dívidas de uma pessoa, todas as parcelas assumidas nem a decisão final de cada credor. Para consultar empréstimos e financiamentos registrados em seu nome no sistema financeiro, use o Relatório de Empréstimos e Financiamentos do SCR, disponível pelo Banco Central no Registrato. O SCR reúne operações informadas por instituições financeiras; ele não substitui a consulta ao birô nem funciona como uma nota de crédito.
Se houver uma dívida que você não reconhece, conteste o registro com o birô e com a empresa responsável, guardando protocolos e comprovantes. Se a dificuldade for uma parcela que já não cabe no orçamento, compare o custo total antes de renegociar; este material sobre o que analisar ao parcelar uma dívida ajuda a avaliar essa decisão.
Também não conclua que uma consulta derrubou sua pontuação. Consultar o próprio CPF nos canais de consumidor não equivale a solicitar crédito; já pedidos feitos a credores podem ser considerados de maneiras diferentes pelos modelos. A regra depende do birô e de como a informação entra no cálculo.
Para avaliar uma oferta, compare o Custo Efetivo Total, as parcelas e o prazo, além da chance de aprovação. Entender como os juros compostos afetam um empréstimo ajuda a evitar que uma aprovação aparentemente favorável resulte em uma dívida cara.
Como próximo passo, consulte sua pontuação em um canal oficial e registre o birô e a data. Se encontrar divergência, trate primeiro o dado incorreto; se estiver tudo certo, concentre-se em manter pagamentos compatíveis com sua renda e compare as condições reais antes de contratar crédito.
Perguntas frequentes
Consultar meu próprio CPF reduz o score?
A consulta feita por você nos canais de consumidor não deve ser confundida com um pedido de crédito. O tratamento de consultas feitas por credores depende do modelo e das regras do birô.
Por que meu score é diferente em cada birô?
Cada empresa pode usar bases de dados, modelos estatísticos e escalas próprios. Por isso, compare a evolução dentro do mesmo serviço e não interprete diferenças entre birôs como erro automático.
Quanto tempo leva para o score mudar depois de pagar uma dívida?
Não há prazo único para a pontuação mudar. A baixa da negativação, a atualização das informações pelo credor e o recálculo do score são etapas distintas; confira o registro e a orientação do birô antes de concluir que houve falha.
O que é o SCR do banco Central?
O Sistema de Informações de Crédito reúne dados de operações de crédito informadas por instituições financeiras. A pessoa pode consultar seus próprios registros pelo Registrato, mas o SCR não é um score nem uma lista de aprovação de empréstimos. O Banco Central explica como funciona o SCR.
Ofertas da Lojinha