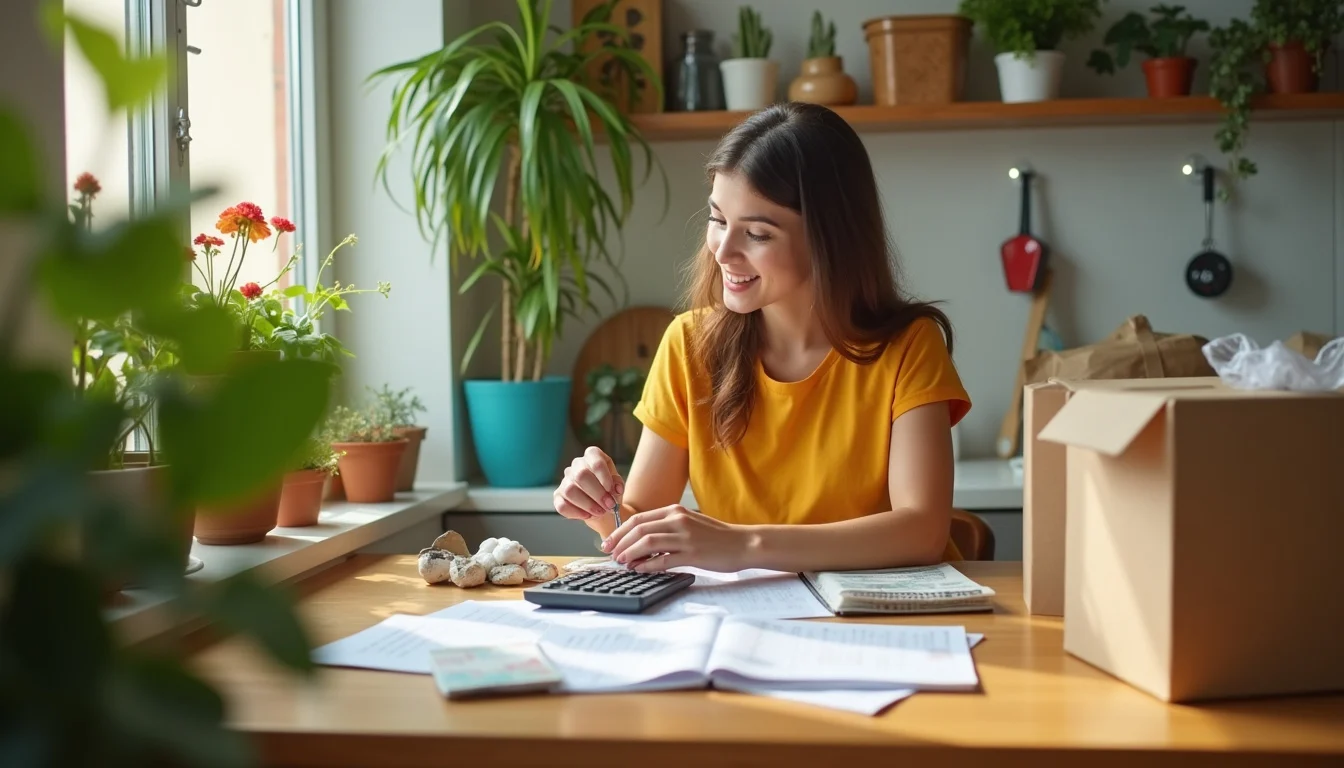
A primeira conta de quem sai de casa costuma chegar antes do primeiro salário no novo endereço: aluguel, garantia, mudança e compras básicas podem se concentrar em poucas semanas. Organizar as finanças ao morar sozinho começa por separar esses custos de entrada das despesas mensais e conferir se a renda líquida cobre ambos sem depender de crédito.
Não existe um salário universal para morar só. O valor necessário depende da cidade, do tipo de imóvel, do transporte e de despesas que variam de pessoa para pessoa. O caminho mais seguro é simular os gastos com preços reais da região e testar o orçamento antes de assinar o contrato.
Ficha rápida
- Primeiro passo: calcular a renda líquida disponível e listar os gastos previstos.
- Custos de entrada: podem incluir garantia locatícia, mudança, móveis e utensílios.
- Despesas mensais: incluem moradia, contas, alimentação, transporte e outros compromissos.
- Reserva de emergência: dinheiro separado para imprevistos e perda de renda.
- Referências: orçamento doméstico, dados da POF do IBGE e materiais de educação financeira.
Como organizar as finanças ao morar sozinho pela primeira vez
Para organizar as finanças ao morar sozinho, compare a renda líquida mensal com todos os custos recorrentes e com o dinheiro necessário para a mudança. Registre aluguel, condomínio, contas, alimentação, transporte e dívidas; depois, reserve recursos para despesas anuais e imprevistos. Só avance se a conta fechar sem depender de limite do cartão ou de uma renda incerta.
Renda líquida é o valor que efetivamente fica disponível depois dos descontos obrigatórios e de outros abatimentos no pagamento. É sobre ela que se monta o orçamento para morar sozinho, porque o salário bruto não paga boletos.
Faça uma simulação antes de procurar imóvel: use anúncios da região, pergunte o que está incluído no condomínio e estime as contas com base no número de moradores e nos hábitos da casa. O IBGE apresenta a Pesquisa de Orçamentos Familiares (POF), que ajuda a entender como os domicílios distribuem despesas; os dados servem como referência, não como previsão do que cada pessoa vai gastar.
Quanto da renda pode ser comprometido com moradia?
Não há um percentual de renda que funcione para todas as pessoas; avalie o custo total da moradia junto das demais obrigações e da estabilidade da renda. Some aluguel, condomínio, IPTU quando couber, seguro e contas básicas, depois confira quanto sobra para alimentação, transporte, saúde, dívidas e poupança.
Uma regra que parece confortável no papel pode falhar diante de um condomínio alto, deslocamentos caros ou renda variável. Quem trabalha por comissão, por exemplo, deve fazer a conta usando um mês fraco, não o melhor mês do ano. Se a renda muda, o imóvel precisa caber no cenário conservador.
Um teste útil é projetar um mês com uma despesa inesperada, como conserto de um eletrodoméstico, e verificar se ainda é possível pagar compromissos sem parcelar. Se a moradia só cabe quando alimentação e transporte ficam subestimados, o aluguel está acima do orçamento possível, mesmo que o contrato pareça acessível.
O custo de moradia cabe no orçamento quando as contas da casa deixam espaço para viver, pagar compromissos e absorver imprevistos.
Quais despesas entram no orçamento mensal?
Os gastos mensais morando sozinho incluem despesas fixas, variáveis e periódicas. Separá-las evita que uma conta anual, como seguro ou manutenção, pareça um imprevisto quando chega.
Tipo de despesa Exemplos Como prever Fixa Aluguel, condomínio, internet, parcelas Use o valor do contrato ou da fatura e anote vencimentos. Variável Energia, água, mercado, transporte, lazer Estime pelo uso esperado e revise com as contas reais. Periódica IPTU, seguro, manutenção, renovação de documentos Some o custo previsto e separe uma parte por mês.
Contas de consumo merecem atenção nos primeiros meses: banho mais longo, ar-condicionado e uso frequente de equipamentos podem elevar a energia; uma taxa de condomínio também pode incluir serviços que não ficam evidentes no anúncio. Para fazer compras com um limite definido, consulte estratégias de planejamento das compras no supermercado e compare o gasto planejado com o extrato, não apenas com a lista.
Para dividir o dinheiro entre contas, alimentação e lazer, pague primeiro as obrigações com vencimento e os gastos essenciais, separe valores para despesas periódicas e determine um limite de consumo para o restante. O método precisa refletir a realidade: quem tem tratamento de saúde contínuo, por exemplo, não deve tratar esse gasto como sobra ajustável.
Quais custos devem ser planejados antes da mudança?
Os custos de entrada são diferentes das contas mensais e podem exigir uma quantia alta antes da mudança. Inclua a garantia locatícia escolhida no contrato, frete, instalação de serviços, móveis, utensílios e eventuais reparos autorizados.
Caução, fiador e seguro-fiança são modalidades distintas de garantia locatícia, com condições e custos próprios; confira o contrato e as regras aplicáveis antes de assumir qualquer compromisso. A caução pode imobilizar dinheiro por um período, enquanto outras opções podem gerar despesas sem devolução. Não trate o valor reservado para essa etapa como se continuasse disponível para emergências.
Para mobiliar a casa, compre primeiro o que permite dormir, preparar refeições, guardar alimentos e manter higiene. Cama ou colchão, itens básicos de cozinha e produtos de limpeza costumam resolver necessidades imediatas; decoração e eletrodomésticos menos urgentes podem esperar até o orçamento mostrar quanto sobra de verdade.
Um erro comum é comprar tudo parcelado antes de conhecer o custo real das contas. A causa é planejar a casa como uma lista de produtos, sem somar as parcelas aos gastos fixos que começam junto com o aluguel. Faça uma lista por prioridade e compare o custo à vista com o total financiado.
Como montar uma reserva para imprevistos e despesas sazonais?
Reserva de emergência é uma quantia de fácil acesso, separada para eventos que comprometem o orçamento, como perda de renda, urgência de saúde ou reparo necessário. Despesas previsíveis, como tributos e manutenção periódica, também precisam de provisão, mas não devem consumir a mesma reserva destinada a situações inesperadas.
Comece guardando um valor que caiba no orçamento de cada mês e aumente a reserva conforme a renda permitir. Se ainda não há uma reserva, a prioridade inicial pode ser acumular uma primeira quantia para absorver pequenos choques enquanto se planeja uma proteção maior; o tamanho adequado depende da estabilidade do trabalho, dos dependentes e dos custos essenciais.
O Banco Central reúne orientações de educação financeira sobre orçamento, poupança e planejamento em seu portal de cidadania financeira. A regra geral tem limites: quem trabalha como autônomo ou sustenta outras pessoas pode precisar de uma reserva maior do que alguém com renda estável e poucos compromissos.
Como acompanhar os gastos e ajustar o orçamento mês a mês?
Acompanhar significa comparar o que foi planejado com o que saiu da conta e corrigir diferenças antes que virem dívida. Nos primeiros meses, registre até despesas pequenas: compras de reposição e entregas frequentes costumam escapar de estimativas feitas de memória.
- Antes do mês começar: anote renda líquida, vencimentos e valores já comprometidos.
- Durante o mês: registre gastos por categoria no aplicativo do banco, em uma planilha ou num caderno.
- Na revisão: compare estimativa e valor real, identificando o que foi excepcional e o que tende a se repetir.
- No mês seguinte: ajuste limites, transfira uma quantia para despesas periódicas e programe a reserva.
Se o orçamento estiver difícil de estruturar, use as etapas para equilibrar despesas e poupar como apoio para organizar entradas, compromissos e metas. Uma revisão mensal curta, feita perto do recebimento, ajuda a decidir quanto pode ser gasto sem confundir saldo disponível com dinheiro livre.
O que fazer se as despesas ficarem acima da renda?
Se as despesas ultrapassarem a renda, interrompa gastos adiáveis e descubra se o problema é pontual ou estrutural antes de recorrer a crédito. Primeiro proteja alimentação, moradia, transporte para trabalhar e saúde; depois renegocie serviços, reveja compras e avalie alternativas de moradia ou divisão de custos.
Se a renda cair, refaça o orçamento com o valor que realmente entrou e suspenda compromissos novos. Avise o locador ou os credores antes do atraso quando houver possibilidade de negociação, e verifique se há despesas que podem ser reduzidas sem criar custos maiores, como uma mudança feita às pressas.
Empréstimo e cartão podem aliviar uma diferença imediata, mas transferem o problema para os meses seguintes com juros e parcelas. Antes de contratar, some o custo total e confira se a nova prestação cabe no orçamento reduzido; materiais da CVM sobre educação financeira também ajudam a avaliar decisões de consumo e endividamento, sem substituir a leitura das condições do contrato.
O próximo passo é montar uma planilha ou lista com renda líquida, custos de entrada e despesas mensais estimadas para o imóvel que você considera. Se sobrar pouco ou nada no cenário conservador, adie a assinatura, procure uma alternativa mais barata ou reduza o custo de mudança antes de assumir parcelas.
Perguntas frequentes
É melhor levar móveis próprios ou comprar depois da mudança?
Compare frete, desmontagem e montagem com o custo de reposição, além das medidas e do estado dos móveis. Se o transporte for caro ou o imóvel não comportar os itens, vender ou doar pode sair mais vantajoso.
Como evitar desperdício de comida morando só?
Planeje refeições para alguns dias, confira o que já existe na despensa e compre perecíveis em quantidades compatíveis com o consumo. Congelar porções e anotar alimentos que estragam antes de serem usados ajuda a corrigir a lista seguinte.
Devo juntar a reserva na mesma conta usada para pagar as contas?
Separar os valores reduz o risco de gastar a reserva por engano. Mantenha o dinheiro de emergência acessível, mas fora da conta de movimentação diária, e confira as condições de resgate e eventuais custos do produto escolhido.
O que costuma ser esquecido no orçamento de uma casa nova?
Taxas de instalação, cópias de chaves, pequenos reparos, botijão de gás quando aplicável e itens de limpeza podem passar despercebidos. Pergunte ao proprietário ou à administradora o que já está funcionando e o que será responsabilidade do morador.
Quando faz sentido dividir moradia com outra pessoa?
Quando dividir aluguel e contas reduz o custo sem criar um risco maior de convivência ou de contrato. Antes de decidir, combinem por escrito a divisão de despesas, regras para visitas, prazo de permanência e como será tratada a saída de um dos moradores.
Ofertas da Lojinha