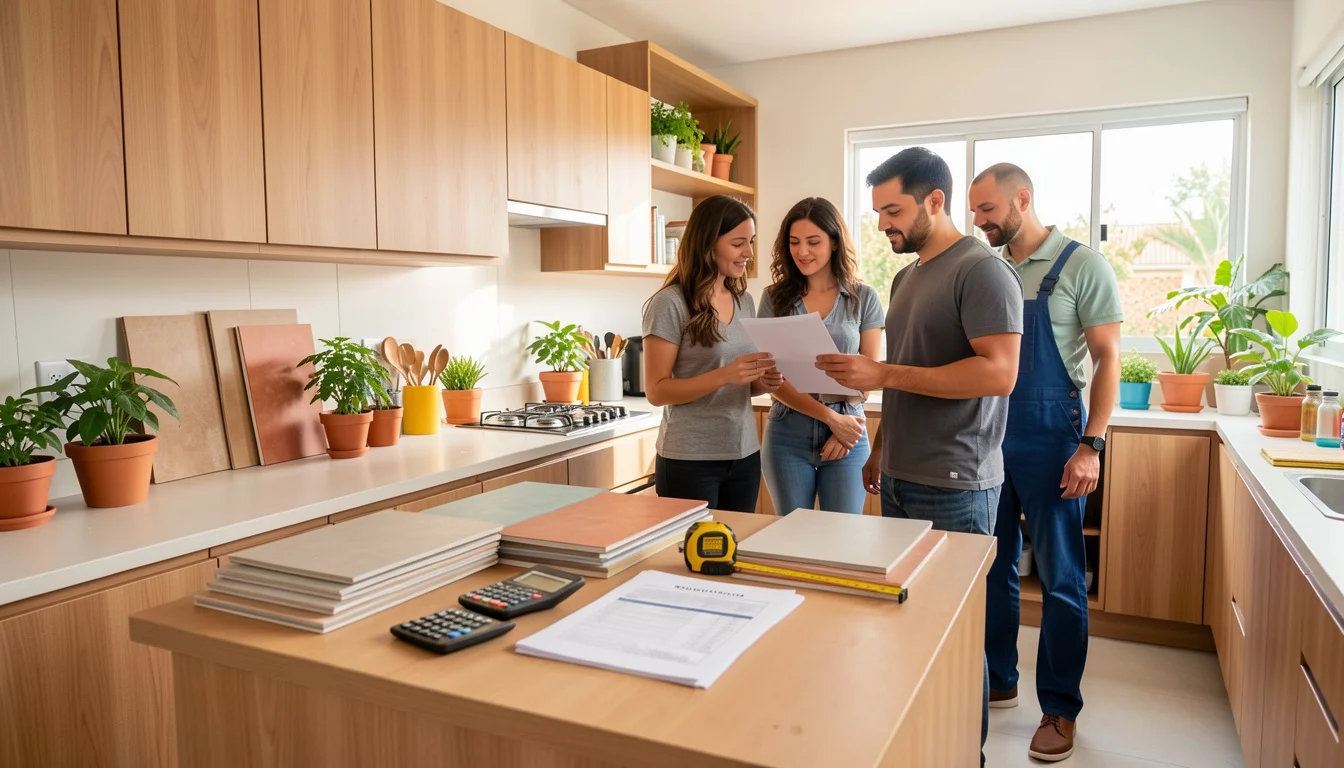
Financiar uma obra pode significar contratar crédito pessoal, oferecer um imóvel como garantia ou buscar uma linha vinculada à construção ou à reforma. A melhor escolha depende principalmente do custo total, do risco assumido e da capacidade de pagar as parcelas. Compare propostas pelo CET e pelo valor final, não só pela taxa anunciada.
Empréstimo para reforma: qual opção escolher?
Para uma reforma pequena e urgente, o crédito pessoal pode ser mais simples, desde que as parcelas caibam no orçamento e o CET seja competitivo. Para um valor maior, o empréstimo com garantia de imóvel pode ter custo menor, mas coloca o bem em risco. Linhas específicas podem servir quando a obra e as regras do produto se encaixam.
Diferenças entre as opções de crédito em resumo
As modalidades se distinguem pelo vínculo com a obra e pelo que o credor exige em troca do crédito. Em geral, quanto maior a garantia oferecida, maior o risco patrimonial para quem toma o empréstimo; isso não assegura aprovação nem uma taxa específica.
Crédito pessoal
O dinheiro não costuma ficar vinculado a uma obra específica, então pode pagar materiais, mão de obra ou despesas diversas. É possível usar empréstimo pessoal para reformar a casa, mas as condições dependem da análise de crédito e da proposta de cada instituição.
Empréstimo com garantia de imóvel
O imóvel é oferecido como garantia da dívida. Essa modalidade pode apresentar custo menor que um crédito sem garantia, mas o atraso e o não pagamento podem levar à execução da garantia, conforme o contrato e as regras aplicáveis.
Financiamento específico para reforma
Algumas instituições oferecem linhas próprias, com regras de uso, documentação e liberação definidas pelo produto. O dinheiro pode estar vinculado à obra, por isso é necessário conferir se despesas como projeto, mão de obra e compra de materiais são aceitas. Consulte as condições vigentes diretamente com a instituição; as linhas da Caixa Econômica Federal, por exemplo, podem mudar.
Outras alternativas
Consórcio, parcelamento de materiais e pagamento por etapas podem entrar na comparação, mas não equivalem necessariamente a um empréstimo. O consórcio depende de contemplação, enquanto o parcelamento pode ter custos embutidos no preço ou condições próprias.
Critério Crédito pessoal Garantia de imóvel Financiamento específico Vínculo com a obra Em geral, não Em geral, não Conforme a linha Garantia imobiliária Não costuma exigir Sim Depende do produto Risco sobre o imóvel Não há garantia imobiliária Sim, conforme contrato Depende do contrato Liberdade de uso Maior Maior, em geral Pode ser limitada Custo total Depende da proposta Depende da proposta Depende da linha Documentação Identificação e análise de crédito Crédito e documentos do imóvel Crédito e documentos da obra, conforme regras
Como comparar juros, CET e custo total
O Custo Efetivo Total (CET) reúne juros, tarifas, tributos, seguros e outros encargos previstos na operação. Em linguagem comum, ele ajuda a comparar quanto o crédito custa de verdade, além da taxa de juros destacada na publicidade. O Banco Central do Brasil explica o CET e exige que instituições financeiras informem esse custo antes da contratação.
Leia também: Empréstimo Entre Pessoas: Riscos e como se Proteger
Compare propostas para o mesmo valor líquido recebido e observe o total pago até o fim. Se os prazos forem diferentes, peça simulações com prazos iguais para comparar o custo; depois, confronte também as opções no prazo que cabe no seu orçamento. Parcela menor pode resultar apenas de uma dívida mais longa.
Exemplo hipotético: suponha um empréstimo de R$ 10.000 em 12 parcelas de R$ 1.000. O total das parcelas será R$ 12.000. Outra proposta de R$ 10.000 em 20 parcelas de R$ 700 soma R$ 14.000. A segunda parcela é menor, mas o custo total é maior; para uma comparação real, considere o valor líquido liberado, o CET e todos os encargos descritos no contrato.
O que avaliar antes de contratar
Antes de fechar o crédito, estime o custo completo da obra e confira o contrato com atenção. O Código de Defesa do Consumidor prevê o direito à informação clara sobre produtos e serviços; consulte o texto do Código de Defesa do Consumidor para conhecer as regras aplicáveis.
- Orçamento detalhado: separe materiais, mão de obra, frete, descarte de entulho e possíveis serviços extras.
- Margem para imprevistos: reserve uma quantia compatível com a obra. Reformas podem revelar problemas escondidos depois da demolição, como infiltração ou instalações danificadas.
- Capacidade de pagamento: calcule a parcela junto com aluguel, contas, dívidas e despesas essenciais. Não comprometa o dinheiro destinado a necessidades básicas.
- Documentos: costumam ser pedidos documento de identificação, CPF, comprovantes de renda e endereço. Para operações com garantia ou linhas específicas, podem solicitar documentos do imóvel, orçamento, projeto ou comprovantes da obra.
- Contrato: confira CET, valor líquido liberado, número de parcelas, total a pagar, seguros, tarifas, regras de quitação antecipada e consequências do atraso.
Um erro recorrente é calcular o crédito apenas pelo orçamento inicial do empreiteiro. O valor pode não incluir acabamentos, frete ou correções descobertas durante a obra; para evitar uma segunda dívida, peça uma previsão discriminada e confirme quais itens podem variar. Também é possível usar um simulador para comparar parcelas, CET e prazo, sem tratar o resultado como proposta definitiva.
Empréstimo para reforma com ou sem garantia
Oferecer o imóvel pode valer a pena quando o valor necessário é alto, há renda estável e a economia no custo total compensa o risco patrimonial. Não é uma boa escolha para quem tem renda incerta, já enfrenta dificuldade para pagar dívidas ou precisa de um montante pequeno que possa ser obtido por alternativa menos arriscada.
A garantia não elimina a obrigação de pagar e não impede cobranças ou medidas previstas no contrato. Se a dívida não for quitada, o imóvel pode ser tomado conforme o procedimento aplicável. Leia as condições de inadimplência, seguros, avaliação e registro antes de assinar; a comparação depende da proposta concreta, e uma taxa menor, sozinha, não demonstra que a operação compensa.
Como solicitar e aumentar as chances de aprovação
Em geral, a solicitação começa com a simulação e o envio de dados para análise de crédito. A instituição pode avaliar renda, histórico de pagamento, dívidas existentes e, nas operações com garantia, a documentação e a situação do imóvel. Nenhuma lista de documentos ou estratégia assegura aprovação.
- Defina o valor com base em orçamento e reserva para imprevistos.
- Compare propostas de instituições autorizadas, verificando CET, prazo, parcela e total a pagar.
- Envie documentos apenas pelos canais oficiais e confira o endereço do site ou aplicativo.
- Leia o contrato e guarde a proposta, a simulação e os comprovantes da contratação.
Desconfie de pedidos de depósito antecipado para liberar empréstimo e de promessas de aprovação garantida. Para entender como a renda pode ser analisada em diferentes situações, veja também as opções de empréstimo sem comprovante de renda; isso não significa que a instituição dispensará outras verificações.
Como evitar dívidas acima do orçamento da obra
Se o custo da reforma ultrapassar o valor contratado, será necessário cobrir a diferença com recursos próprios, renegociar etapas com os profissionais ou buscar crédito adicional. Contratar um segundo empréstimo sem comparar seu custo pode elevar a dívida e comprometer o orçamento por mais tempo.
Para reduzir esse risco, divida a obra em etapas, confirme o que está incluído nos orçamentos e acompanhe gastos realizados contra gastos previstos. Se houver mudança de escopo, peça novo orçamento antes de autorizar o serviço. A parcela precisa caber mesmo em meses com despesas inesperadas; não use apenas a renda bruta como referência.
Perguntas frequentes
Como comparar propostas com prazos e parcelas diferentes?
Compare primeiro o CET e o total a pagar para o mesmo valor liberado. Depois, avalie a parcela no prazo escolhido e confirme se ela cabe no orçamento mensal sem depender de cortes em despesas essenciais.
O financiamento específico para reforma é sempre mais barato?
Não. As condições variam conforme a instituição, a linha e o perfil de contratação. Compare o CET, os custos exigidos e as limitações de uso com as alternativas disponíveis.
Posso contratar crédito para materiais e pagar a mão de obra por fora?
Em um crédito pessoal, o uso costuma ser mais livre, mas confirme as condições da proposta. Em uma linha vinculada à obra, verifique no contrato quais despesas são aceitas e como comprovar os pagamentos.
Consórcio é uma alternativa para começar a obra logo?
Não necessariamente: o acesso ao crédito depende da contemplação. Se a reforma precisa começar em uma data próxima, compare essa incerteza com opções de crédito disponíveis no momento e seus respectivos custos.
Antes de contratar, confira o CET e as informações de crédito nos canais do Banco Central do Brasil, as condições atualizadas diretamente com a Caixa Econômica Federal ou outra instituição e as regras do Código de Defesa do Consumidor.
Ofertas da Lojinha