Quando os preços sobem, o mesmo dinheiro compra menos; uma conta curta mostra quanto uma quantia precisaria valer para manter o poder de compra.
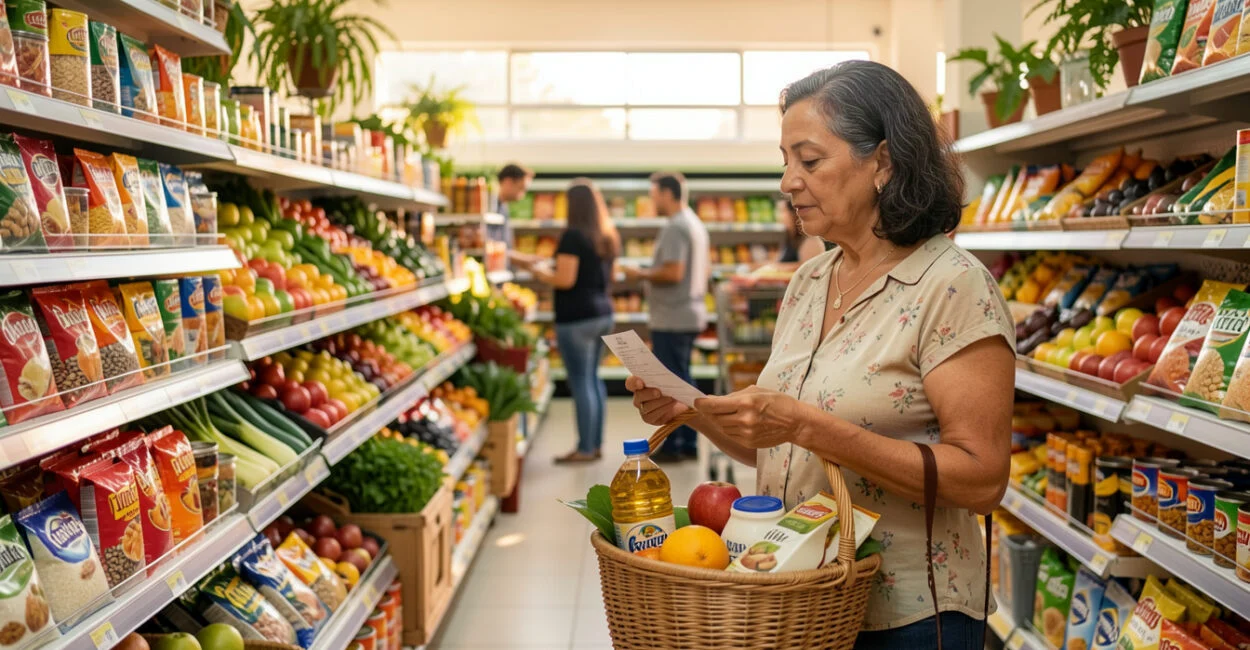
O efeito da inflação sobre o poder de compra aparece numa cena comum: a compra do mercado cabe na mesma sacola, mas consome mais do salário. Isso ocorre porque a moeda perde capacidade de adquirir bens e serviços quando os preços aumentam.
Para estimar quanto seria necessário hoje para comprar o que uma quantia comprava antes, use: valor corrigido = valor inicial × (1 + inflação acumulada). A fórmula ajuda a comparar dois momentos; o resultado depende do índice e do período escolhidos.
Inflação e poder de compra: faça a conta pelo período inteiro
A inflação acumulada mede a variação dos preços ao longo de um intervalo. Para calcular quanto uma quantia precisaria valer no fim desse período, multiplique o valor inicial por um mais a taxa acumulada, escrita em forma decimal. Assim, uma taxa de 10% entra na fórmula como 0,10.
Imagine, apenas como ilustração, que um item custava R$ 100 e a inflação acumulada entre as duas datas foi de 10%. O valor corrigido seria R$ 100 × 1,10 = R$ 110. Isso não afirma nada sobre a inflação atual: é um exemplo hipotético para mostrar a operação.
Use a taxa acumulada do intervalo, não a soma simples das taxas mensais. A composição importa: uma variação incide sobre o preço já alterado no mês anterior. Para atualizar valores entre datas com um índice, a Calculadora do Cidadão, do Banco Central, oferece uma ferramenta de correção.
Desacelerar não significa que os preços voltaram
Quando a inflação desacelera, os preços continuam subindo, só que em ritmo menor. Uma queda na taxa de inflação não apaga os aumentos anteriores. Para que um preço retorne ao nível de antes, ele precisa cair, algo diferente de apenas subir mais devagar.
É por isso que o orçamento pode continuar apertado mesmo quando a inflação perde força. A despesa do mês já parte de preços que acumularam altas. Comparar o valor atual com o de um período anterior ajuda a entender essa diferença sem confundir ritmo de aumento com redução de preços.
O IPCA mede uma cesta média, não a sua despensa
O IPCA, calculado pelo IBGE, acompanha a variação de preços de uma cesta de produtos e serviços associada ao consumo das famílias abrangidas pelo índice. É uma referência oficial importante, mas não reproduz exatamente a composição de gastos de cada casa. O próprio IBGE explica como funciona a inflação medida pelo IPCA.
Referência O que representa Por que pode divergir Cesta do IPCA Média de preços e pesos do índice Não corresponde a todos os hábitos familiares Despesas da sua casa Itens que de fato consomem sua renda Moradia, transporte ou alimentação podem pesar mais
A Pesquisa de Orçamentos Familiares (POF), do IBGE, investiga hábitos e despesas das famílias. Para perceber a inflação do seu orçamento, porém, comece pelos seus próprios comprovantes: um reajuste de aluguel ou uma mudança no trajeto pode pesar mais que a média nacional.
Seu salário acompanhou os preços?
Compare renda e inflação no mesmo período. Se a renda aumentou menos que os preços, houve perda de poder de compra, mesmo que o salário nominal, o valor recebido em reais, tenha subido. Se cresceu mais, a capacidade de consumo pode ter aumentado, embora isso não garanta que cada gasto pessoal ficou mais barato.
Exemplo hipotético: com renda corrigida em 5% e inflação acumulada de 8% no mesmo intervalo, os preços avançaram mais que a renda. Para uma comparação precisa, use períodos coincidentes e taxas calculadas sobre bases comparáveis. Sem isso, um aumento salarial de um mês pode ser confrontado por engano com a inflação de um ano.
Reveja o orçamento com despesas reais
Anote quanto você gastava antes e quanto paga agora nas categorias mais relevantes. Confira os valores efetivamente cobrados, não só o preço anunciado: tarifas, reajustes anuais e mudanças no consumo podem alterar a conta. A organização do orçamento mensal ajuda a reunir esses dados e enxergar onde a renda está indo.
- Moradia, condomínio e contas de consumo;
- Alimentação, transporte e saúde;
- Assinaturas, tarifas e serviços recorrentes.
Evite comparar uma despesa isolada com o IPCA como se o índice explicasse toda a diferença, ou somar taxas mensais sem considerar a composição. Para decisões do mercado, pode ser útil acompanhar também como escolher o melhor momento para fazer compras, sem presumir que a data, sozinha, resolverá o efeito da inflação.
O cálculo não conta toda a história do custo de vida
Inflação é a variação de preços medida por um índice; custo de vida depende do conjunto de bens e serviços necessários a uma família e de como ela os consome. Já o preço de um produto específico pode subir ou cair por motivos próprios. A fórmula corrige uma quantia segundo um índice, mas não revela quanto custa manter um padrão de vida particular.
Esse limite importa: o resultado pode não representar sua experiência se suas despesas tiverem pesos diferentes da cesta usada no indicador. O cálculo serve para comparar valores em datas distintas, não para prometer que a renda alcançará determinado padrão de consumo.
Transforme a comparação em uma decisão concreta
Escolha uma categoria que pese no seu mês, reúna os valores de períodos comparáveis e calcule a diferença com uma taxa acumulada adequada. Depois, veja se a renda mudou no mesmo intervalo. Essa observação não exige previsão: basta identificar qual despesa está pressionando o orçamento agora.
Quando a próxima compra parecer menor pelo mesmo valor, registre o preço e a quantidade. Com o tempo, essa pequena anotação cria uma referência mais próxima da sua casa do que qualquer cesta média.
Perguntas frequentes
Posso usar qualquer índice para corrigir um valor?
O índice deve fazer sentido para a comparação pretendida. Indicadores diferentes acompanham cestas e objetivos distintos, então o resultado pode mudar.
Como comparar valores de anos diferentes?
Defina as datas inicial e final e aplique a inflação acumulada do período, usando uma ferramenta de correção ou a taxa correspondente ao índice escolhido.
O que significa salário real?
É o salário considerado em relação aos preços, isto é, sua capacidade de comprar bens e serviços. Ele pode cair mesmo com aumento nominal se os preços subirem mais.
Com que frequência devo revisar minhas despesas?
Uma revisão periódica ajuda a perceber reajustes e mudanças de consumo. A frequência depende da estabilidade da renda e das contas da casa.
Ofertas da Lojinha