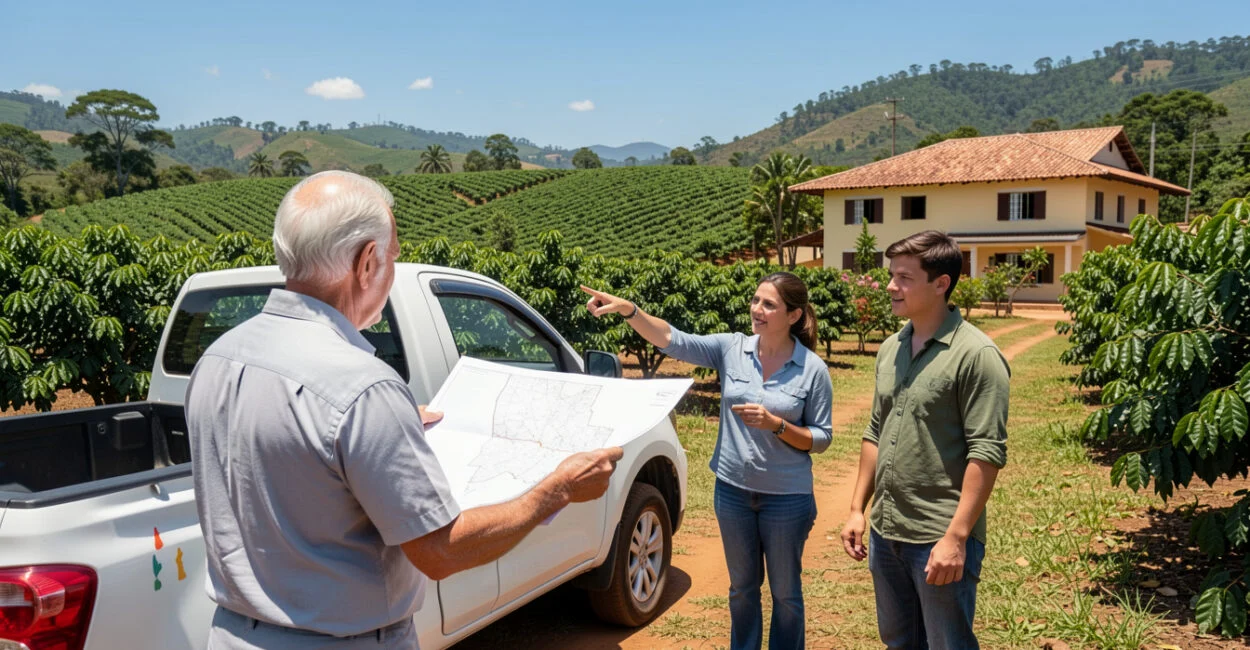
A sucessão rural familiar é o processo de organizar a continuidade da gestão e a transferência de uma propriedade e de suas atividades entre gerações. Planejá-la com antecedência ajuda a família a definir papéis, verificar documentos e avaliar caminhos jurídicos e tributários antes que uma doença, uma disputa ou uma decisão urgente limite as opções.
Este guia é voltado a famílias que vivem da produção rural ou possuem terras e querem preparar a transição com mais clareza. Ao longo do texto, você verá como alinhar expectativas, organizar os bens, comparar alternativas e montar um roteiro para conversar com profissionais que conheçam as regras aplicáveis ao caso.
O que é sucessão rural familiar e por que planejá-la com antecedência
Em termos técnicos, a sucessão rural familiar é o conjunto de decisões jurídicas, patrimoniais e de gestão que organiza a continuidade da atividade rural e a transmissão de bens entre gerações. Em linguagem direta, é combinar quem ficará com o quê, quem administrará o negócio e como a propriedade continuará produzindo.
Ela pode ocorrer durante a vida dos titulares, por doação ou reorganização patrimonial, ou após a morte, conforme as regras de herança. A sucessão também envolve a passagem de conhecimentos e responsabilidades: quem negocia insumos, acompanha o fluxo de caixa, toma decisões de plantio e mantém contato com compradores.
Planejar com antecedência abre espaço para ouvir os familiares e comparar alternativas sem a pressão de uma emergência. Também permite identificar questões que costumam travar uma transferência: matrícula desatualizada, área sem georreferenciamento quando exigível, dívidas vinculadas à atividade ou bens usados em conjunto sem regras claras.
Um erro recorrente é tratar a sucessão como uma conversa apenas entre pais e o filho que trabalha na fazenda. Os demais herdeiros podem ter direitos e expectativas próprios; deixá-los de fora tende a alimentar ressentimentos, mesmo quando a intenção é recompensar quem permaneceu na atividade. Uma conversa mediada e registros escritos ajudam a distinguir remuneração pelo trabalho, participação nos resultados e futura herança.
O planejamento também permite separar a continuidade do negócio da divisão do patrimônio. Uma família pode desejar manter a área produtiva unificada, mas distribuir outros bens ou estabelecer compensações. A solução depende do regime de bens, da composição familiar, da titularidade dos imóveis e das regras sucessórias, por isso não há um modelo único que sirva a todas as propriedades.
Como preparar a família, identificar sucessores e alinhar expectativas
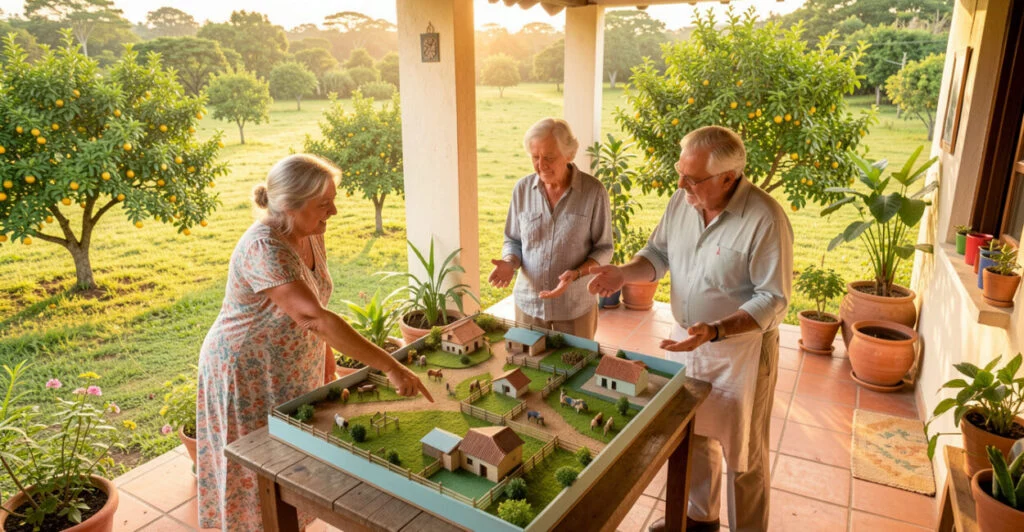
A sucessão familiar no campo começa por identificar quem quer participar, quem tem preparo para assumir funções e quais expectativas cada pessoa tem sobre a terra e o negócio. Ser herdeiro não significa, por si só, ter interesse ou aptidão para administrar; trabalhar na fazenda também não elimina os direitos dos demais sucessores.
Como funciona a sucessão familiar?
Ela funciona por meio da combinação entre regras de herança, decisões patrimoniais tomadas em vida e um plano de continuidade da gestão. A família identifica os titulares e herdeiros, avalia os bens e as obrigações, define responsabilidades e escolhe instrumentos jurídicos com orientação profissional, respeitando os limites legais.
Uma conversa produtiva separa assuntos que costumam se misturar: quem trabalha, quem decide, quem recebe renda e quem terá participação no patrimônio. Por exemplo, um filho pode receber remuneração por sua função de gerente sem que isso, automaticamente, resolva como a terra será partilhada. Registrar critérios evita que pagamentos e ajudas informais sejam interpretados como promessa de herança.
É útil definir um processo de decisão para assuntos cotidianos e para decisões de maior impacto, como arrendar uma área ou contrair financiamento. A gestão sustentável do agronegócio também pode integrar o planejamento, pois práticas de conservação e uso responsável dos recursos influenciam a viabilidade da atividade que será transmitida.
A classificação como agricultura familiar é diferente de sucessão rural. A Lei nº 11.326/2006 estabelece critérios próprios para identificar agricultor familiar e empreendimento familiar rural; entre eles estão o limite de área expresso em módulos fiscais, o predomínio do trabalho familiar e a origem da renda. O Decreto nº 9.064/2017 regulamenta aspectos dessa política e institui o Cadastro Nacional da Agricultura Familiar (CAF).
Essas regras servem para enquadramento em políticas públicas, não para determinar quem herda a fazenda. A família pode exercer atividade rural sem se enquadrar como agricultura familiar, e a transmissão de um imóvel continua sujeita às normas civis e registrais pertinentes.
Como organizar documentos, terras, bens e atividades da propriedade
Antes de escolher como transferir a fazenda, monte um inventário patrimonial e operacional. Ele deve mostrar o que pertence a cada pessoa, o que está em nome de empresa ou coproprietários e quais bens são necessários para manter a produção.
Comece pelos imóveis: reúna matrículas atualizadas, escrituras, contratos de arrendamento ou parceria, documentos de posse e informações sobre ônus e garantias. Confira se a descrição registral corresponde à realidade da área e se há divergências entre matrícula, cadastro rural e ocupação. Uma cerca antiga, por exemplo, pode não coincidir com os limites formalmente registrados.
Inclua também os cadastros e obrigações ambientais. O Cadastro Ambiental Rural (CAR) é um registro eletrônico ambiental e não substitui título de propriedade nem prova definitiva de domínio. A consulta e a correção de informações podem ser etapas úteis na organização do dossiê, conforme as particularidades do imóvel e do estado.
Para revisar os dados declarados, consulte o material sobre consulta e correção do Cadastro Ambiental Rural. A análise deve considerar também eventuais áreas de preservação, compromissos de regularização e restrições ambientais que possam afetar o uso futuro da terra.
Na parte econômica, relacione máquinas, rebanhos, estoques, contas a receber, empréstimos, garantias e contratos de fornecimento. Reúna declarações fiscais e comprovantes de receitas e despesas, além dos documentos da pessoa jurídica rural, se houver. A documentação da produção, como notas fiscais, ajuda a compreender a operação e suas obrigações; há orientações práticas em como emitir nota fiscal de produtor rural.
O detalhe que costuma passar despercebido é o uso compartilhado de bens. Um trator pode estar registrado em nome de um dos familiares, embora todos o utilizem; uma conta bancária pode misturar despesas pessoais e da atividade. Anote titularidade, uso, custo de manutenção e eventual dívida de cada item. Isso reduz o risco de discutir propriedade justamente quando a família precisa organizar a transição.
Quais caminhos legais podem viabilizar a transferência da fazenda
A transferência pode ocorrer por herança, doação, venda ou reorganização societária, entre outras estruturas admitidas em lei. A escolha depende da titularidade, da composição familiar, dos objetivos e dos custos; nenhum instrumento elimina automaticamente tributos, direitos de herdeiros ou necessidade de registro.
Doação, testamento, venda ou holding?
A doação transfere bens em vida e pode incluir cláusulas e condições permitidas pela legislação, mas exige análise sobre efeitos sucessórios, tributação estadual e proteção patrimonial. O testamento expressa disposições para depois da morte, dentro dos limites legais, e não substitui o processo de inventário nem permite ignorar direitos de herdeiros necessários.
A venda pode ser adequada quando há preço real, capacidade de pagamento e documentação compatível com a operação. Se a negociação ocorrer entre familiares, é importante formalizar valores, condições e comprovantes, além de verificar efeitos tributários e eventuais questionamentos sobre simulação ou tratamento desigual.
A holding familiar rural é uma sociedade que pode concentrar determinados bens ou participações e estabelecer regras de administração e sucessão societária. Ela não transforma, por si só, a terra em bem imune a dívidas ou tributos, nem dispensa escrituras, registros e cumprimento das regras sucessórias.
Quais são as desvantagens de uma holding familiar rural? Ela pode gerar custos de constituição e manutenção, obrigações contábeis e fiscais, despesas para transferir imóveis e maior complexidade de governança. Também pode ser inadequada para famílias com patrimônio pequeno, conflitos intensos ou necessidade de manter liberdade individual sobre os bens. A viabilidade deve ser calculada para o caso concreto, não presumida a partir de uma promessa de economia tributária.
Alternativa Quando pode ser considerada Pontos que exigem avaliação Herança e inventário Quando a transferência ocorrer após o falecimento Prazo, custos, partilha, tributos e continuidade da operação Doação em vida Quando os titulares desejam antecipar a transmissão Limites legais, ITCMD, cláusulas e efeitos sobre herdeiros Venda Quando houver negociação efetiva e pagamento demonstrável Preço, capacidade financeira, tributos e formalização Holding rural Quando a estrutura societária atender a objetivos patrimoniais e de gestão Custos recorrentes, governança, tributos e transferência dos imóveis
A tabela não substitui a análise jurídica. A mesma família pode combinar instrumentos, mas a combinação precisa respeitar as regras civis, tributárias e registrais. Um advogado pode examinar os efeitos sucessórios; contador e profissional tributário podem projetar custos; o cartório e os órgãos competentes esclarecem exigências de registro conforme a operação.
Como preservar a gestão e a continuidade do negócio rural
A transferência da terra não garante a continuidade da atividade. Para manter a operação, a família precisa passar adiante informações, rotinas e autoridade para decidir, com um período de transição compatível com o ciclo produtivo e a complexidade do negócio.
Identifique tarefas que hoje dependem de uma única pessoa: negociação de crédito, compra de sementes, contratação de mão de obra, controle de estoque, comercialização e relação com cooperativas. Registre prazos, contatos, critérios de decisão e acesso a documentos. Senhas e autorizações devem ser tratadas com segurança, sem compartilhar credenciais pessoais de forma improvisada.
O sucessor pode começar assumindo uma área delimitada de responsabilidade, como o controle de custos de uma cultura ou a gestão de máquinas. A família combina indicadores simples e revisa os resultados em reuniões periódicas. A passagem gradual permite corrigir falhas antes de transferir decisões que afetam toda a propriedade.
Também é preciso formalizar a relação entre propriedade e operação. Se o imóvel pertence a vários familiares, um contrato pode esclarecer quem usa cada área, como se dividem despesas e receitas e qual procedimento vale para arrendamento ou investimento. O documento deve refletir a realidade e ser revisado por profissional habilitado, sobretudo quando há copropriedade ou atividade empresarial.
Quando a produção é diversificada ou depende de compradores específicos, a continuidade inclui contratos, padrões de qualidade e canais de venda. Uma sucessão bem organizada pode preservar o conhecimento comercial que não aparece na matrícula do imóvel. O plano deve indicar quem responde por obrigações fiscais, emissão de documentos e compromissos assumidos antes da transição.
A Embrapa publica materiais sobre gestão e sucessão em estabelecimentos rurais que ajudam a compreender a dimensão familiar e gerencial do processo. A orientação geral, porém, precisa ser adaptada à realidade de cada atividade: lavouras anuais, pecuária e produção perene têm ciclos, riscos e necessidades de capital diferentes.
Custos, tributos e riscos que devem ser avaliados antes da decisão
Os custos variam conforme o caminho escolhido, o estado, o valor dos bens e a situação documental. Antes de assinar ou transferir qualquer ativo, levante tributos incidentes, despesas cartoriais, honorários profissionais, custos societários e efeitos sobre financiamentos ou contratos existentes.
O ITCMD, imposto relacionado a heranças e doações, é estadual; alíquotas, procedimentos e regras de avaliação devem ser conferidos na legislação e nas orientações da Secretaria da Fazenda do estado competente. Também pode haver outros efeitos tributários, a depender do tipo de operação, do valor declarado e da forma como o bem está registrado. Não se deve presumir uma economia fiscal sem cálculo e validação atualizados.
Há ainda riscos que não aparecem numa estimativa de imposto: imóvel com registro incompleto, disputa de limites, passivo ambiental, dívida garantida por máquinas ou terra e contratos que impedem uma mudança imediata de uso. Em empresas rurais, a alteração de sócios pode exigir revisão de contratos sociais, acordos e garantias oferecidas a credores.
Um exemplo hipotético ajuda a visualizar a diferença entre custo aparente e custo total. Suponha que a família compare uma doação de imóvel com a transferência de quotas de uma sociedade. O primeiro orçamento considera apenas o imposto; o segundo, apenas a abertura da empresa. Para comparar corretamente, deve-se somar, em cada opção, tributos aplicáveis, registros, assessoria, custos recorrentes e eventuais despesas de regularização. Sem valores e regras estaduais concretas, não é possível afirmar qual alternativa sai mais barata.
As normas gerais de agricultura familiar também não definem a forma de herança. A Lei nº 11.326/2006 utiliza módulo fiscal, que varia conforme o município, entre seus critérios de enquadramento. Portanto, não existe um número nacional fixo de hectares que, sozinho, determine se uma propriedade é agricultura familiar. O enquadramento exige verificar todos os critérios legais e a situação cadastral pertinente.
As fontes normativas são a Lei nº 11.326/2006 e o Decreto nº 9.064/2017. Para regras de imposto, consulte a Secretaria da Fazenda do estado onde se encontra o bem ou onde a legislação determina a apuração. Este panorama não resolve divergências de interpretação nem substitui análise de documentos e orientação profissional específica.
Roteiro de planejamento: etapas, responsáveis e documentos
Um plano útil transforma intenções em tarefas, responsáveis e prazos. Comece pela coleta de informações; só depois compare instrumentos jurídicos. Essa ordem evita escolher uma estrutura antes de conhecer a titularidade, as dívidas e os objetivos da família.
- Definir objetivos: os titulares registram o que querem preservar, quem deve participar da gestão e quais bens podem ser divididos ou mantidos em conjunto.
- Mapear a família e os papéis: listar titulares, possíveis herdeiros, pessoas que trabalham na atividade e responsabilidades atuais, sem confundir remuneração com direito patrimonial.
- Conferir a documentação: reunir matrículas, contratos, cadastros, documentos societários, declarações fiscais, dívidas e informações ambientais.
- Valorar os bens e a operação: separar terras, construções, máquinas, rebanhos, estoques, créditos e passivos; registrar os critérios usados na avaliação.
- Comparar alternativas: solicitar análise jurídica e tributária de herança, doação, venda ou estrutura societária, considerando custos de implantação e manutenção.
- Formalizar a transição: revisar documentos com os profissionais envolvidos, cumprir exigências fiscais e registrar os atos nos órgãos competentes.
- Revisar o plano: atualizar decisões quando houver mudança familiar, patrimonial, empresarial ou legislativa.
Distribua as tarefas. Os titulares e familiares definem objetivos; um responsável administrativo reúne documentos; advogado e contador avaliam efeitos jurídicos e tributários; profissionais técnicos podem apoiar a conferência de limites, cadastros e condições da atividade. O cartório competente orienta sobre requisitos registrais, mas não substitui a análise integral do planejamento.
Lista de verificação documental
- Matrículas atualizadas, escrituras e documentos de posse ou uso.
- Contratos de arrendamento, parceria, financiamento e garantias.
- CAR, informações de regularização ambiental e cadastros rurais pertinentes.
- Documentos de máquinas, rebanhos, veículos, estoques e benfeitorias.
- Declarações fiscais, notas de produtor e registros de receitas e despesas.
- Contrato social, alterações, acordos entre sócios e dados contábeis, se houver empresa.
- Relação de herdeiros, regime de bens, testamentos e doações anteriores, quando aplicável.
Se a propriedade estiver em mais de um estado, se houver coproprietários ou se a documentação não corresponder ao uso real da terra, o roteiro pode exigir etapas adicionais. A lista serve para preparar a conversa; não determina, por si só, a validade de um título nem a incidência tributária.
O próximo passo é escolher uma pessoa da família para coordenar o levantamento documental e marcar uma reunião com os profissionais adequados. Com objetivos escritos e informações organizadas, fica mais fácil comparar caminhos sem transformar uma decisão patrimonial duradoura em resposta apressada a uma crise.
Perguntas frequentes
Até quantos hectares uma propriedade é considerada agricultura familiar?
Não há um limite nacional fixo de hectares. A Lei nº 11.326/2006 considera área de até quatro módulos fiscais, e o tamanho do módulo varia por município; os demais critérios legais também precisam ser atendidos.
Qual é o limite de renda para um agricultor familiar?
O enquadramento considera critérios legais relativos à origem da renda, além de área, trabalho familiar e gestão. Como regras e procedimentos podem ser atualizados, a confirmação deve ser feita com base na legislação vigente e nas exigências do CAF aplicáveis ao caso.
O que acontece se os herdeiros não chegarem a um acordo?
A falta de consenso pode levar a disputas e atrasar a partilha ou decisões sobre o uso dos bens. Mediação familiar e orientação jurídica podem ajudar a avaliar opções, mas não garantem acordo nem substituem os procedimentos legais.
O CAR comprova que a propriedade pertence à família?
Não. O CAR é um cadastro ambiental e não substitui matrícula, escritura ou outros documentos que possam comprovar direitos sobre o imóvel.
É possível passar a gestão antes de transferir a propriedade?
Sim. A família pode organizar responsabilidades e delegar tarefas antes de transferir a titularidade, formalizando contratos e poderes quando necessário. A estrutura deve respeitar os direitos dos titulares e as obrigações já assumidas.
Quando o plano de sucessão deve ser revisto?
Revise-o quando houver mudança relevante na família, nos bens, na empresa ou na legislação aplicável. Também convém verificar se contratos e registros continuam refletindo a forma como a propriedade é usada.
Ofertas da Lojinha