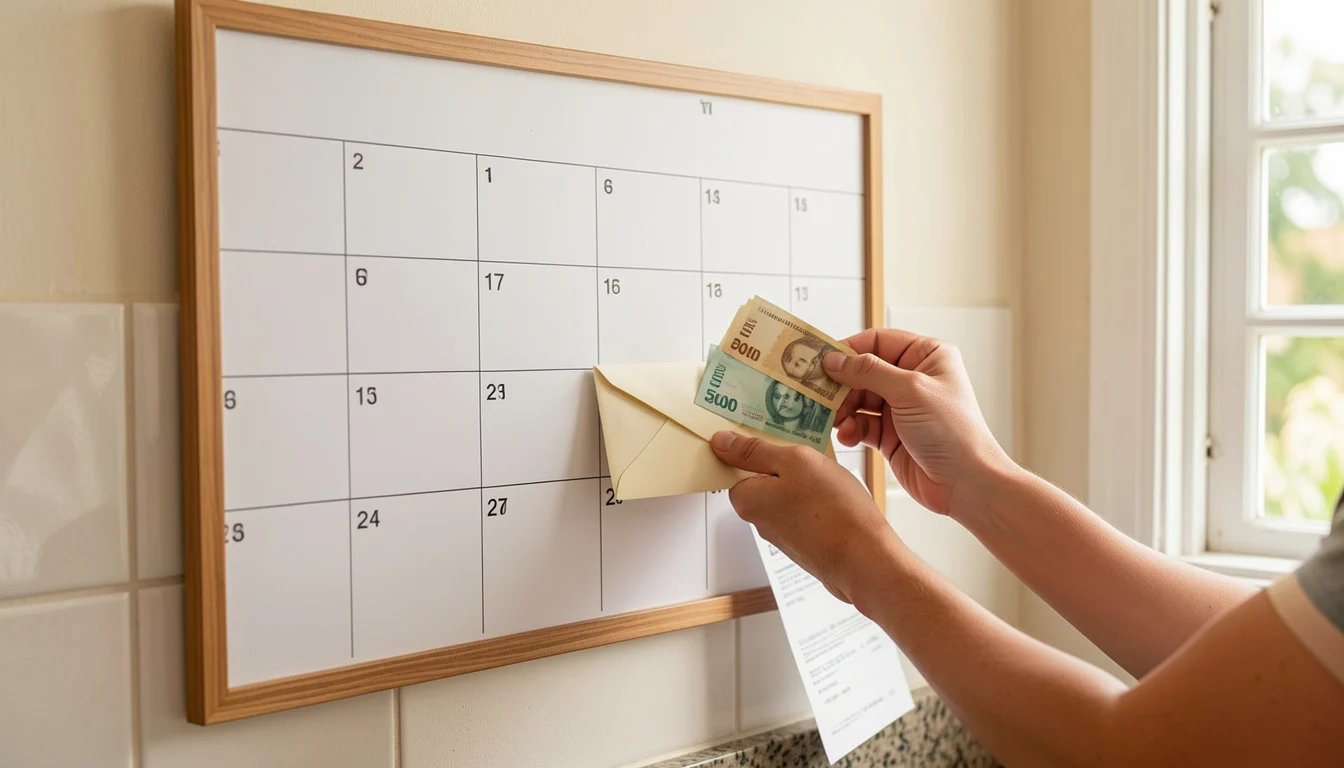
O boleto do IPVA pode chegar em janeiro, a matrícula escolar no fim do ano e o seguro vencer em qualquer mês. Quando esses pagamentos ficam fora do planejamento, o orçamento mensal parece equilibrado até a conta aparecer. Organizar as despesas anuais e sazonais exige prever valores, anotar vencimentos e reservar uma parte do dinheiro antes da cobrança.
Esse planejamento funciona como um calendário financeiro: cada gasto previsível ganha uma data, uma estimativa e uma provisão mensal. A seguir, veja como montar esse controle e adaptá-lo à renda disponível, mesmo quando faltam poucos meses para o vencimento.
Como organizar as despesas anuais no orçamento
Para incluir despesas anuais no orçamento, liste cada gasto previsível, estime seu valor, registre quando vence e divida o total pelos meses disponíveis até o pagamento. A quantia mensal resultante é uma provisão: dinheiro separado para uma obrigação futura. Assim, o gasto deixa de depender de crédito ou de uma sobra que talvez não exista.
Despesas anuais são compromissos que costumam ocorrer uma vez por ano, como o IPTU. Despesas sazonais aparecem em épocas específicas ou variam conforme o período, como material escolar e manutenção de equipamentos antes do verão. Ambas são previsíveis quando há histórico ou uma data provável; imprevistos, como uma demissão inesperada, não têm valor ou vencimento conhecidos.
Uma despesa com data e histórico deve entrar no calendário do orçamento, mesmo que seja cobrada apenas uma vez por ano.
Como mapear os gastos ao longo do ano
Comece pelos registros dos últimos 12 meses: extratos bancários, faturas, avisos de cobrança e comprovantes. O gasto pode estar escondido em compras feitas em épocas específicas, como roupas para o inverno, viagens de férias ou revisões do carro. Anote também pagamentos que não aconteceram no último ano, mas já têm data prevista, como uma matrícula ou renovação de seguro.
Entre os cinco exemplos de custos previsíveis estão IPVA, IPTU, seguro do carro, matrícula escolar e manutenção preventiva da casa. A lista de cada família muda: quem tem animais pode incluir vacinas e consultas periódicas; quem mora de aluguel pode precisar prever o seguro-fiança ou reajustes contratuais. Para organizar documentos e compromissos ligados à declaração, veja também o conteúdo sobre como separar informações para o Imposto de Renda.
Atribua a cada item uma data provável e uma categoria. Se a cobrança varia de ano para ano, registre o valor anterior e marque a estimativa como provisória. Esse detalhe evita tratar uma previsão como valor garantido.
Como estimar o valor e a data de cada despesa
Use a conta mais recente como ponto de partida e confira se o preço, a cobertura ou a situação mudou. Para impostos, consulte os canais oficiais do município ou do estado quando os valores do próximo exercício forem divulgados. Em seguros, compare a apólice e as condições de renovação; em matrícula, confirme o calendário da instituição.
Quando não houver valor atualizado, use o último pagamento como referência e acrescente uma margem compatível com o tipo de gasto, sem tratá-la como previsão oficial. O IPCA, calculado pelo IBGE, mede a inflação ao consumidor e pode ajudar a contextualizar a atualização de preços, mas não prevê quanto um serviço específico vai custar. Consulte a página do IBGE sobre inflação e IPCA e substitua a estimativa quando receber a cobrança real.
Como calcular a provisão mensal e lidar com pouco tempo
Se faltam poucos meses para o vencimento, divida o valor estimado pelo número de meses restantes e ajuste a parcela ao que o orçamento comporta. A conta simples é valor previsto menos o que já foi reservado, dividido pelos meses até o pagamento. Se a parcela ficar alta demais, priorize o vencimento mais próximo, reduza gastos flexíveis ou renegocie o prazo quando isso for possível.
Exemplo ilustrativo: uma despesa de R$ 1.200 vence em seis meses e ainda não tem reserva. A provisão necessária é de R$ 200 por mês. Se já houver R$ 300 guardados para esse compromisso, faltam R$ 900, ou R$ 150 mensais durante os seis meses restantes.
Despesa Valor previsto Vencimento Provisão mensal IPTU R$ 1.200 Em 12 meses R$ 100 Seguro do carro R$ 1.800 Em 9 meses R$ 200 Matrícula escolar R$ 900 Em 6 meses R$ 150
Os valores da tabela são apenas um exemplo de cálculo, não uma referência de preço. Se a soma das provisões exceder a renda disponível, não esconda a diferença: revise valores, prazos e prioridades. Cortar despesas essenciais para manter todas as metas no mesmo ritmo pode criar um problema maior que o gasto original.
Como encaixar as provisões no orçamento mensal
Elaboração de orçamento é o processo de organizar receitas e despesas para decidir como o dinheiro será usado em determinado período. Na rotina, registre a provisão como uma categoria mensal, junto de moradia, alimentação e transporte; separe o valor em uma conta ou espaço identificado e acompanhe o saldo após cada depósito.
O Caderno de Educação Financeira – Gestão de Finanças Pessoais, do Banco Central do Brasil, aborda o registro e o planejamento das finanças pessoais. A regra 20/30/50 pode servir como referência: 50% da renda para necessidades, 30% para desejos e 20% para poupança e prioridades financeiras. Ela não substitui a provisão para gastos anuais e pode não caber em rendas ou custos de vida diferentes; adapte as proporções à sua realidade. O conteúdo de cidadania financeira do Banco Central oferece materiais de educação financeira.
Uma conta separada ajuda a evitar que o saldo destinado ao IPVA pareça dinheiro livre para compras. A provisão também não deve ser confundida com a reserva de emergência: a primeira paga compromissos esperados; a segunda atende situações inesperadas, como uma perda de renda ou uma despesa urgente de saúde. Para estruturar o restante do mês, consulte estas etapas para equilibrar despesas e poupar no orçamento mensal.
Como ajustar o plano quando valores ou prazos mudam
Revise o calendário pelo menos a cada trimestre e sempre que surgir uma informação concreta, como o valor do imposto ou a data de renovação do seguro. Se o preço subir, recalcule apenas o que falta acumular. Se o vencimento for antecipado, distribua o saldo pendente pelos meses restantes e avalie qual gasto pode ser adiado sem multa ou prejuízo.
Os três horizontes mais usados no planejamento financeiro pessoal são curto, médio e longo prazo. O curto prazo organiza contas dos próximos meses; o médio prazo ajuda a preparar pagamentos e objetivos que levam mais tempo; o longo prazo contempla metas distantes, como aposentadoria. Despesas sazonais costumam caber no curto prazo, enquanto uma troca planejada de veículo pode exigir preparação de médio ou longo prazo.
Há limites para qualquer estimativa: o valor de um seguro pode mudar com o perfil contratado, e uma manutenção pode revelar um defeito que não era previsível. Quando a renda oscila, calcule provisões com base em um valor conservador e revise o plano nos meses de maior entrada. Se contas essenciais já consomem a renda e não há margem para os vencimentos próximos, procure orientação financeira confiável antes de recorrer a crédito caro.
Como começar hoje: checklist das despesas do ano
Reserve um período curto para reunir os registros e montar a primeira versão do calendário. Não espere ter todos os valores exatos: marque o que ainda precisa ser confirmado e atualize depois.
- Reúna extratos, faturas e comprovantes dos últimos 12 meses.
- Anote cada gasto previsível, com valor e vencimento estimados.
- Marque quais valores precisam de confirmação oficial ou comercial.
- Subtraia o saldo já reservado e divida o restante pelos meses disponíveis.
- Inclua a provisão nas categorias do orçamento mensal.
- Agende uma revisão trimestral e atualize os valores quando necessário.
O primeiro passo é simples: escolha uma despesa que costuma apertar seu mês, confira a última cobrança e calcule quanto falta reservar. Depois, repita o processo com as demais e mantenha o calendário visível junto do controle mensal.
Perguntas frequentes
Devo guardar a provisão na mesma conta da reserva de emergência?
É melhor identificar os valores separadamente, ainda que fiquem na mesma instituição. Isso reduz o risco de usar dinheiro destinado a uma conta prevista como se estivesse disponível para emergências.
Posso pagar uma despesa anual parcelada em vez de juntar antes?
Compare o custo total, incluindo juros e taxas, com o desconto oferecido à vista e com o rendimento que o dinheiro separado poderia ter. Parcelar pode fazer sentido se não houver juros relevantes e as parcelas couberem no orçamento, mas não elimina a necessidade de prever o compromisso.
O que fazer se eu não souber quando uma cobrança vai vencer?
Registre uma data aproximada com base no histórico e marque-a como pendente de confirmação. Consulte a instituição ou o órgão responsável assim que o calendário for publicado, então recalcule os meses disponíveis e a provisão mensal.
Ofertas da Lojinha