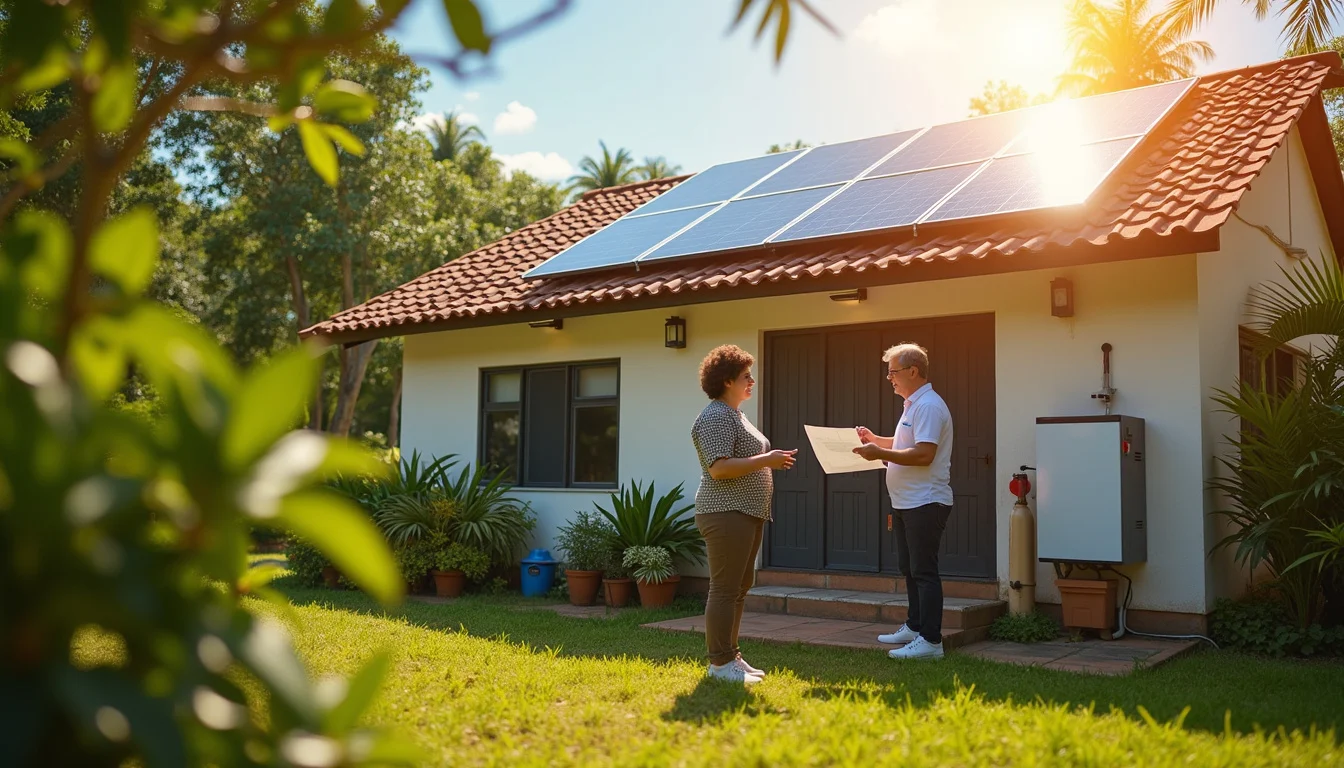
Financiar um sistema fotovoltaico pode fazer sentido quando o custo total do crédito cabe no orçamento e a economia estimada na conta de luz ajuda a compensar as parcelas. A comparação decisiva é entre crédito específico para energia solar e empréstimo pessoal: confira CET, prazo, entrada, garantias e regras de compensação da energia antes de contratar.
Crédito para energia solar ou empréstimo pessoal: qual escolher?
O crédito específico para energia solar tende a ser mais adequado quando oferece condições competitivas e permite financiar diretamente os equipamentos e a instalação. O empréstimo pessoal dá mais liberdade para escolher fornecedores e usar o dinheiro, mas pode ter custo maior. A melhor opção depende do CET e do valor total pago, não apenas da parcela.
As condições variam conforme instituição, perfil de crédito, projeto e região. Uma regra prática: se a parcela comprometer o orçamento sem uma economia conservadora na conta de luz, adie a contratação ou aumente a entrada. Para entender outros fatores de custo e risco, consulte também este guia sobre como escolher e comparar um empréstimo pessoal.
Diferença entre as opções de crédito em resumo
O financiamento solar costuma estar vinculado à compra do sistema, enquanto o empréstimo pessoal é um crédito de uso livre. Há ainda a possibilidade de pagar à vista ou negociar parcelamento diretamente com a empresa instaladora. Cada caminho distribui de forma diferente o custo, a flexibilidade e o risco de endividamento.
Financiamento solar não é financiamento imobiliário nem de veículo. A presença de placas no telhado não transforma o contrato em crédito imobiliário, e um empréstimo para comprar o sistema não é financiamento de automóvel.
Na tabela, “mais barato” não é uma afirmação sobre uma instituição específica: é uma condição que só pode ser confirmada ao comparar propostas equivalentes, com CET e prazo definidos.
Critério Financiamento solar Empréstimo pessoal Pagamento à vista Uso do dinheiro Vinculado ao sistema, conforme contrato ✓ Livre ✓ Livre Comparação de custo CET e total do contrato CET e total do contrato Desconto e custo de oportunidade Flexibilidade de fornecedor Pode depender da linha ✓ Maior ✓ Maior Garantias Conforme instituição e contrato Conforme instituição e contrato Não há dívida de crédito Impacto no orçamento mensal Parcelas durante o prazo contratado Parcelas durante o prazo contratado Maior desembolso inicial Risco de pagar além da economia = Existe = Existe Menor risco de dívida
Como funciona o financiamento de energia solar
Financiamento de energia solar é uma operação de crédito destinada a custear a aquisição e, conforme a linha, a instalação de um sistema fotovoltaico; o consumidor paga o valor financiado em parcelas, com juros e encargos previstos em contrato. Em termos simples, a instituição antecipa o dinheiro e o cliente devolve o total contratado ao longo do prazo.
Em geral, o processo começa com a análise da conta de luz e do imóvel, segue com o dimensionamento e o orçamento do sistema, passa pela análise de crédito e termina na assinatura, instalação e conexão conforme as exigências aplicáveis. Verifique estes pontos antes de assinar:
- Se o orçamento separa equipamentos, instalação, homologação e eventuais adequações elétricas.
- Se o crédito cobre o valor integral ou exige entrada, e quando começam as parcelas.
- O CET, o total a pagar, a quantidade de parcelas e as condições de quitação antecipada.
- Quem responde por projeto, instalação, garantia dos equipamentos e suporte após a entrega.
- Se o financiamento depende de fornecedor credenciado ou de uma configuração específica.
Um detalhe que costuma passar despercebido: o sistema pode levar algum tempo entre a instalação, a vistoria ou adequação necessária e a compensação dos créditos na fatura. Confirme com a distribuidora e com a instaladora quando a geração deve começar a aparecer na conta, e não conte com uma redução imediata para pagar a primeira parcela.
Para comparar outras modalidades de crédito voltadas a uma finalidade definida, veja também o conteúdo sobre como comparar empréstimos para reforma.
Quando financiar pode valer a pena
O financiamento pode valer a pena quando o custo total da dívida é compatível com a economia projetada, a parcela cabe mesmo em meses de geração menor e o prazo não expõe o consumidor a um compromisso difícil de manter. A economia não é garantida: depende do consumo, da incidência solar, do dimensionamento, da tarifa e das regras de compensação.
Quanto custa 1.000 kwh de energia solar por mês?
O consumo mensal de 1.000 kWh, sozinho, não determina o preço do sistema. O orçamento depende do local, da irradiação solar, do tipo e eficiência dos módulos e inversores, da estrutura do telhado, da instalação e de eventuais obras. Solicite propostas técnicas para o endereço e compare itens equivalentes.
Considere também que a conta de luz pode continuar incluindo valores não eliminados pela geração própria, conforme a estrutura tarifária e as regras aplicáveis. A estimativa comercial de economia precisa explicar quais cobranças permanecem e quais premissas adotou.
Leia também: Habitações sociais nas Scottish Borders testam sistema de energia que promete cortar contas em até 85%
Exemplo hipotético de comparação
Suponha, apenas para ilustrar, que uma proposta tenha 60 parcelas de R$ 1.000. O total nominal das parcelas será R$ 60.000 (60 × R$ 1.000), sem considerar entrada ou outros valores. Se a economia mensal estimada for R$ 800, ela não cobrirá a parcela: faltariam R$ 200 por mês, e ainda poderia haver cobrança residual de energia. Isso não prova que o sistema seja inviável, mas mostra por que a parcela não deve ser comparada isoladamente com a conta atual.
Para avaliar o custo real do crédito, inclua tarifas, seguros e outros encargos no CET e confira o total do contrato. Se a proposta for um empréstimo de uso livre, as orientações sobre crédito sem comprovante de renda ajudam a entender por que critérios e exigências podem mudar entre instituições.
Financiamento solar ou empréstimo pessoal: o que comparar
O vencedor depende da proposta concreta. O financiamento solar é preferível se o CET e o total pago forem menores ou se oferecer condições úteis sem impor fornecedor ou garantia inadequados; o empréstimo pessoal pode ganhar quando custa menos e a liberdade para escolher instalador for importante. Compare ofertas para o mesmo valor financiado e prazo.
O CET, ou Custo Efetivo Total, reúne juros, tarifas, tributos, seguros e demais despesas cobradas na operação. O Banco Central orienta consumidores a comparar esse indicador, em vez de olhar somente a taxa de juros anunciada. Leia também sobre riscos de empréstimos entre pessoas se essa alternativa surgir, pois ela não equivale a uma linha bancária padronizada.
- CET e total pago: compare o valor final com a mesma entrada e prazo.
- Flexibilidade: confirme se pode escolher livremente a empresa instaladora.
- Garantias: entenda o que pode ser dado em garantia e as consequências de inadimplência.
- Quitação antecipada: peça as regras e o cálculo para liquidar ou amortizar antes do prazo.
- Compatibilidade do sistema: confira se o orçamento financiado corresponde ao projeto aprovado para o imóvel.
Não há um vencedor universal. Um crédito solar com prazo longo pode ter parcela menor e custo total maior; um empréstimo pessoal com prazo curto pode reduzir os juros totais, mas exigir desembolso mensal mais alto. A escolha precisa caber no orçamento sem depender de uma projeção otimista de geração.
Como comparar bancos, simular e avaliar propostas
Para simular financiamento de energia solar, reúna valor do sistema, entrada disponível, prazo desejado, renda e dados cadastrais solicitados; a instituição também pode pedir orçamento, endereço da instalação e informações técnicas. Compare o CET, o valor das parcelas e o total a pagar, mantendo iguais o valor financiado e o prazo nas simulações.
Um simulador de financiamento de energia solar fornece estimativa, não aprovação nem oferta definitiva. O resultado pode mudar após análise de crédito, validação do projeto e inclusão de encargos. Salve a proposta, confira a data e peça o demonstrativo do CET antes de aceitar.
Na Caixa, no Itaú e no BV, consulte os canais oficiais para confirmar se existe uma linha vigente para aquisição de sistema fotovoltaico, quais itens ela cobre e quais são os requisitos na data da consulta. Não trate crédito imobiliário ou financiamento de veículos dessas instituições como financiamento solar. No caso do Itaú, considere somente uma oferta identificada como crédito destinado ao sistema; no BV, confirme no canal oficial os detalhes de qualquer produto anunciado como “meu financiamento solar BV”.
Buscas como “financiamento energia solar Caixa simulação” podem levar a páginas antigas ou a simuladores de parceiros. Confira o nome da instituição que efetivamente concede o crédito, quem recebe os pagamentos e se o contrato identifica a finalidade solar. A mesma verificação vale para uma oferta de financiamento energia solar Itaú ou de qualquer outro banco.
Se a alternativa for um empréstimo para pagar a instaladora, compare-a com o crédito vinculado ao sistema e avalie o risco de contratar dois fornecedores sem coordenação. Para quem pretende usar crédito pessoal, este artigo explica requisitos comuns para empréstimo a MEI, embora cada instituição tenha suas próprias regras.
Quem pode solicitar, riscos e decisão por perfil
Pessoas físicas e jurídicas podem solicitar crédito, mas elegibilidade, renda mínima, documentação, garantias e aceitação do imóvel variam por instituição e linha. Em geral, podem pedir documento de identificação, CPF ou CNPJ, comprovantes de renda e endereço, conta de energia, orçamento do sistema e dados do imóvel; a lista válida é a fornecida pelo credor.
Escolha crédito solar se:
- Você já tem um projeto e uma proposta formal de instalação.
- O CET é competitivo em comparação com empréstimos disponíveis para o mesmo prazo.
- As regras de fornecedor, garantia e liberação do dinheiro são claras.
Escolha empréstimo pessoal se:
- Você precisa de liberdade para contratar a instaladora ou negociar o pagamento.
- O CET e o total pago são menores do que os do crédito solar ofertado.
- A parcela cabe no orçamento mesmo sem contar com a economia projetada.
Se há reserva financeira suficiente sem comprometer despesas essenciais, pagar à vista pode evitar juros; compare o eventual desconto com o custo de deixar de usar essa reserva. Se nenhuma opção couber com folga, adie o projeto e peça novos orçamentos. Crédito caro ou orçamento doméstico apertado tornam o financiamento uma escolha inadequada.
Em caso de atraso, podem ocorrer cobrança de encargos, registro da inadimplência e outras medidas previstas no contrato e na legislação. Se houver garantia, as consequências dependem da modalidade e das cláusulas assinadas; não presuma que os painéis serão automaticamente retomados. Antes de contratar, leia as regras de atraso, renegociação, vencimento antecipado e execução de garantias.
O governo vai taxar a energia solar em 2026?
Em 2026, a Lei nº 14.300/2022 prevê uma transição de cobrança pelo uso da rede para determinadas unidades de geração distribuída; isso não equivale à criação de um imposto novo sobre toda a energia solar. O enquadramento depende, entre outros fatores, da data do pedido de acesso e das regras aplicáveis ao sistema.
A lei estabelece percentuais de transição para componentes tarifários associados à distribuição da energia compensada. A Agência Nacional de Energia Elétrica (ANEEL) explica as regras de geração distribuída, e a distribuidora deve informar como elas aparecem na fatura de cada unidade. Por isso, a estimativa de economia pode variar conforme a situação regulatória do projeto. Consulte a Lei nº 14.300/2022 e as orientações da ANEEL sobre geração distribuída.
Perguntas frequentes
Quais dados são necessários para simular o financiamento?
Tenha em mãos o valor do orçamento, a entrada possível, o prazo desejado, dados pessoais e de renda. O banco ou parceiro pode solicitar a conta de luz, endereço, informações do imóvel e proposta técnica do sistema.
Financiamento solar cobre instalação e homologação?
Depende da linha e do contrato. Peça que a proposta discrimine equipamentos, projeto, instalação, adequações elétricas e serviços de conexão, para não descobrir custos extras depois da aprovação.
Posso quitar o financiamento antes do prazo?
As condições de amortização ou quitação antecipada devem constar da proposta e do contrato. Solicite ao credor o cálculo atualizado do saldo e confirme quais encargos deixam de incidir.
O sistema continua gerando economia se eu mudar de imóvel?
A mudança pode exigir transferência, venda do sistema ou adaptação do contrato, e as regras dependem da instalação e da distribuidora. Verifique essa possibilidade com a empresa instaladora e com o credor antes de financiar.
Antes de fechar, confira taxas, CET e condições nos canais oficiais do banco ou credor, consulte a ANEEL e a distribuidora sobre as regras de compensação e leia a legislação aplicável.
Ofertas da Lojinha