Empréstimo para viagem: como calcular o custo total
Uma parcela que cabe hoje pode continuar pesando no orçamento muito depois de a viagem acabar.
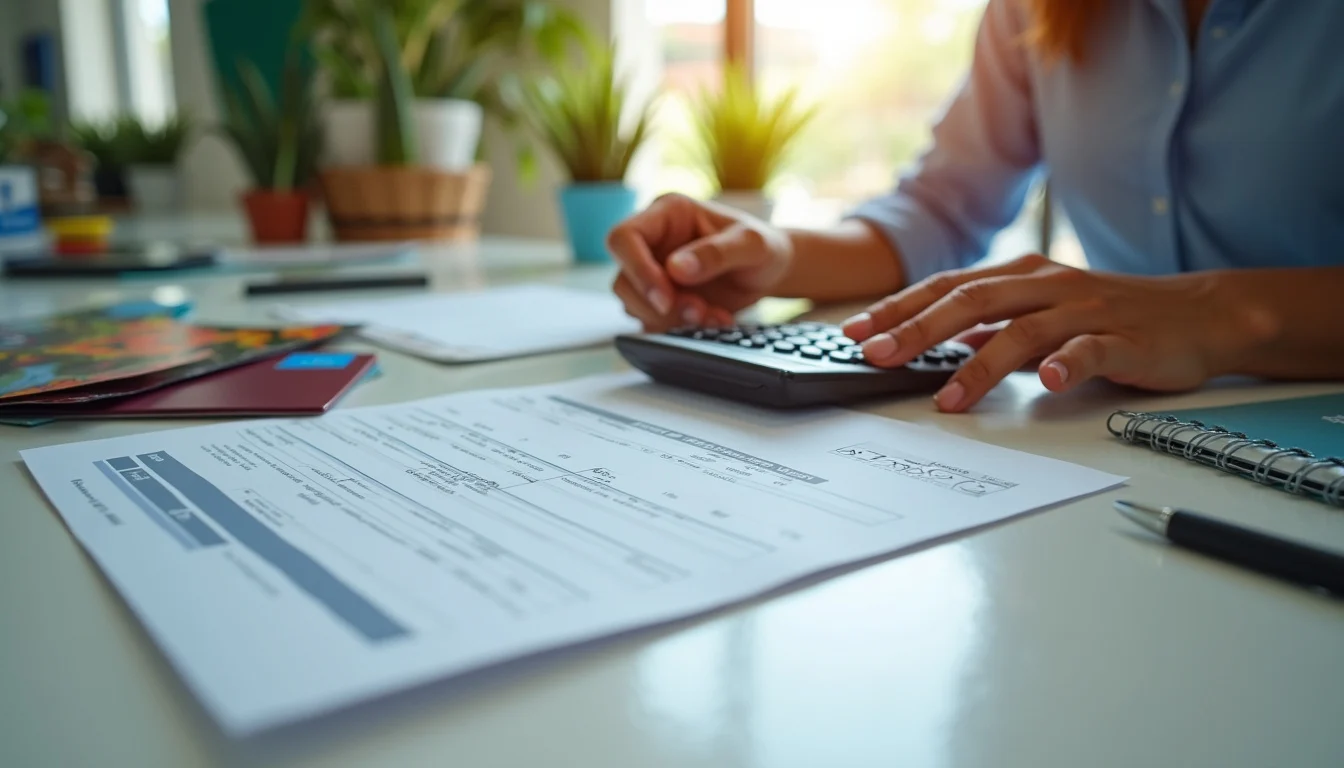
Ao considerar um empréstimo para viagem, olhe além do valor liberado: some todas as parcelas, tarifas e encargos informados e compare o resultado com o preço à vista. Depois, acrescente as despesas da viagem que não entram no crédito, como alimentação e transporte.
Essa conta mostra quanto a viagem realmente vai custar e ajuda a comparar o crédito pessoal com o parcelamento oferecido por uma companhia aérea ou hotel. O ponto decisivo é o total pago, não a parcela isolada.
Antes de contratar um empréstimo para viagem, calcule quanto falta
O valor a financiar é o que sobra depois de descontar da viagem os recursos que você já tem disponíveis. Para encontrá-lo, some os custos previstos e subtraia a quantia que pode pagar sem comprometer contas, reserva de emergência ou outros objetivos.
Financie apenas essa diferença, não o orçamento inteiro da viagem por conveniência. Se passagem e hospedagem custam R$ 4.000, mas você consegue pagar R$ 1.500 à vista, a necessidade inicial é de R$ 2.500. Ainda será preciso planejar os gastos que não entram no empréstimo.
Faça uma estimativa realista: taxas de bagagem, deslocamentos e refeições costumam escapar da primeira conta. Uma folga no orçamento evita depender de outro crédito durante a viagem.
Some parcelas, CET, tarifas e valor final pago
O Custo Efetivo Total (CET) é a taxa que reúne juros, tarifas, tributos, seguros e outros custos da operação de crédito, conforme as condições informadas pela instituição. Em termos simples, ajuda a enxergar o preço do empréstimo além dos juros anunciados. Compare o CET e o total em reais a pagar, não apenas o valor da prestação.
Peça a proposta com o valor liberado, número e valor das parcelas, encargos e total final. Multiplicar a parcela pelo número de meses é uma conferência rápida; some também qualquer cobrança informada à parte. O Banco Central explica o Custo Efetivo Total e sua função na comparação.
Leia também: Crédito Rural: Como Acessar Empréstimos para Pequenos Produtores
Exemplo: 12 parcelas de R$ 300 totalizam R$ 3.600. Se a quantia recebida foi R$ 3.000, a diferença não deve ser ignorada: confira no contrato quais custos a explicam. As condições variam entre instituições e propostas.
Inclua os gastos que ficam fora do crédito
Passagem e hospedagem raramente compõem a viagem inteira. Reserve espaço para alimentação, transporte local, bagagem, passeios, seguro, taxas e eventuais despesas antes de embarcar. O valor muda conforme destino, duração e escolhas pessoais.
Leia também: Empréstimo para Despesas Médicas: Como Avaliar Opções
Há também o efeito da dívida na volta: parcelas vencem mesmo quando as férias terminaram. Coloque cada prestação no orçamento dos meses seguintes, junto de aluguel, contas e outros compromissos. Se a conta só fecha cortando despesas essenciais, o crédito não cabe com segurança.
Um detalhe prático: verifique a data de vencimento da primeira parcela e se ela cai antes ou depois do salário. A data pode deixar um mês mais apertado, ainda que o valor pareça suportável no papel.
Compare empréstimo, parcelamento do fornecedor e pagamento à vista
Parcelar diretamente com uma empresa pode ter regras diferentes das de um empréstimo pessoal. Confira o preço final de cada alternativa e se há juros, taxas ou desconto à vista; parcelamento não significa automaticamente custo zero.
Opção O que comparar Atenção À vista Preço final e desconto oferecido Não esvaziar a reserva necessária Parcelamento do fornecedor Total das parcelas e encargos Regras variam por empresa e meio de pagamento Crédito pessoal CET, valor liberado e total devido As parcelas podem seguir após a viagem
Compare propostas para o mesmo gasto e prazo quando possível. Para entender como avaliar custos de outro tipo de crédito, veja também este conteúdo sobre comparação de opções e custos de empréstimo.
Veja quando o crédito cabe — e quando é melhor adiar
O empréstimo pode caber quando a prestação entra no orçamento sem atrasar contas, consumir a reserva essencial ou depender de renda incerta. Faça o teste com os meses posteriores à viagem, não apenas com o mês da contratação.
Adiar é mais prudente se você já está usando crédito para despesas correntes, não sabe como pagará as parcelas ou precisa de um novo empréstimo para cobrir gastos no destino. A viagem pode ser importante; a dívida, porém, permanece no calendário.
Quem compara outros créditos pode consultar também os cuidados ao financiar a compra de um carro usado: a lógica de olhar o custo total, em vez de se prender à prestação, também se aplica aqui.
Confira a proposta e desconfie de promessas fáceis
Antes de aceitar, leia o contrato, confirme quem concede o crédito e confira se os valores anunciados batem com a proposta formal. O Banco Central orienta consumidores sobre crédito e instituições autorizadas; o Código de Defesa do Consumidor prevê informações claras sobre produtos e serviços.
- Confirme CET, valor líquido recebido, parcelas e total final.
- Verifique tarifas, seguros, vencimentos e condições de atraso.
- Não pague depósito antecipado para “liberar” o empréstimo.
- Pesquise a instituição e guarde proposta, contrato e comprovantes.
A Senacon publica orientações de proteção ao consumidor. Se a oferta pressionar por decisão imediata ou esconder custos, pare e compare: veja também como reconhecer sinais de fraude em empréstimos. A regra geral não substitui a leitura do contrato: condições e cobranças dependem da proposta específica.
Perguntas frequentes
É possível parcelar uma viagem?
Sim, dependendo do fornecedor, da forma de pagamento e das condições oferecidas. Compare o total parcelado com o preço à vista e confira juros e encargos.
Quais são os 3 tipos de financiamento?
Uma divisão didática inclui crédito pessoal, financiamento específico para determinada finalidade e parcelamento direto pelo fornecedor. Os nomes e a classificação podem variar conforme a instituição e o produto.
Qual aplicativo empresta r$ 100 na hora?
Nenhum aplicativo deve ser tratado como garantia de aprovação ou liberação imediata. Confira se a instituição é autorizada, leia o CET e desconfie de cobrança antecipada.
Como posso obter um empréstimo de 50 reais?
A disponibilidade depende da instituição e do perfil de crédito. Para valores pequenos, tarifas e encargos podem pesar muito em relação ao montante; nunca pague antecipadamente para receber o dinheiro.
Antes de escolher o destino, anote o preço à vista, o total financiado e as parcelas que continuarão chegando depois da volta. Se esses números não couberem no orçamento sem aperto, mudar a data da viagem também é uma decisão financeira.
Ofertas da Lojinha